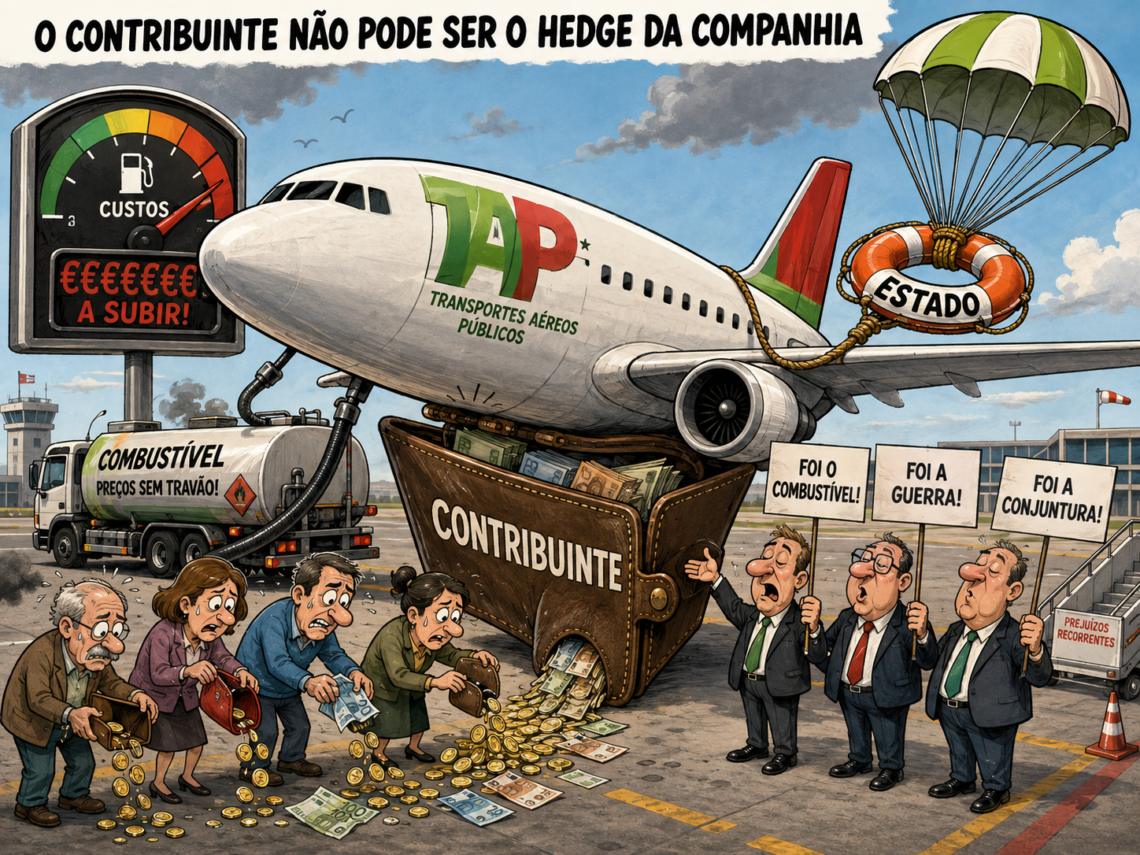
TAP: O Contribuinte Não Pode Ser o Hedge da Companhia
TAP: O Contribuinte Não Pode Ser o Hedge da Companhia
Quando cada crise tem uma explicação, mas a factura acaba sempre na mesma carteira
Nota de abertura:
O aumento do preço do combustível é real e afecta toda a aviação. Mas uma explicação externa não substitui uma avaliação interna. Depois de uma intervenção pública de milhares de milhões de euros, uma reestruturação profunda e vários anos de recuperação, a pergunta essencial já não é apenas por que razão a TAP perdeu dinheiro. É perceber por que continua tão vulnerável a riscos normais da indústria em que opera.
Há empresas que vendem automóveis.
Outras vendem software.
A TAP vende lugares em aviões.
Mas há décadas que parece possuir uma segunda actividade:
produzir explicações para resultados que o contribuinte é chamado a compreender.
Desta vez é o combustível.
O jet fuel subiu.
A guerra no Médio Oriente agravou os preços.
Os custos energéticos dispararam.
Tudo verdade.
O problema é que uma explicação verdadeira continua a não ser uma estratégia de gestão.
E muito menos pode transformar-se eternamente numa absolvição.
O combustível aumentou. E então?
No primeiro semestre de 2026, a TAP perdeu 99,2 milhões de euros, contra 71 milhões no mesmo período de 2025.
O custo do combustível aumentou 18,7%.
No segundo trimestre, disparou 52,3%.
É um choque importante.
Ninguém sério deve fingir o contrário.
Mas acontece uma coisa curiosa.
A TAP opera precisamente numa indústria chamada:
aviação.
E aviões, para surpresa de alguns comunicados empresariais, consomem combustível.
O preço desse combustível oscila.
Há guerras.
Há crises petrolíferas.
Há tensões geopolíticas.
Há alterações cambiais.
Há recessões.
Há problemas de motores.
Há greves.
Há concorrência feroz.
Tudo isto faz parte do negócio.
Uma administração não é contratada para gerir apenas quando petróleo, câmbio, salários, procura e meteorologia colaboram.
É paga precisamente para construir uma organização capaz de absorver aquilo que não controla.
Mais passageiros. Mais receitas. Mais prejuízo.
E aqui começam as perguntas realmente incómodas.
No primeiro semestre de 2026, a TAP transportou 8,2 milhões de passageiros, mais 4,2%.
A taxa de ocupação atingiu 85,4%.
As receitas operacionais cresceram 4,3%, ultrapassando 2.039,8 milhões de euros.
As receitas de bilhetes aumentaram 4,4%, para 1.829,2 milhões.
Mais passageiros.
Aviões mais cheios.
Mais receita.
E:
99,2 milhões de prejuízo.
Alguma coisa nesta equação merece mais explicação do que simplesmente:
“foi o combustível.”
Porque quando uma empresa vende mais, transporta mais, factura mais e mesmo assim perde significativamente mais dinheiro, temos o direito de perguntar se o problema está apenas numa variável externa.
Uma empresa não pode precisar de vento favorável para parecer eficiente
Uma organização robusta possui margem operacional suficiente para absorver adversidade.
É precisamente isso que distingue eficiência estrutural de prosperidade conjuntural.
Quando tudo corre bem, quase qualquer sistema parece funcionar.
Combustível barato.
Procura forte.
Turismo crescente.
Taxas favoráveis.
Mercados abertos.
O teste começa quando alguma destas condições se deteriora.
Se ao primeiro choque sério aparece imediatamente um buraco de dezenas ou centenas de milhões, talvez devamos perguntar:
quanto espaço existia realmente entre eficiência e prejuízo?
E o combustível estava mais barato em 2025
Aqui a narrativa torna-se particularmente interessante.
Em 2025, os custos de combustível da TAP caíram 5,4%.
Deveria ser excelente notícia.
Mas os custos operacionais recorrentes aumentaram 3,6%.
Os custos com pessoal subiram 7,9%.
Os custos de tráfego aumentaram 6,7%.
As depreciações e amortizações cresceram 10,8%.
E o custo unitário recorrente excluindo combustível aumentou 3,7%.
Resultado líquido anual?
4,1 milhões de euros.
Quatro milhões numa empresa que facturou mais de 4,3 mil milhões.
É quase um erro de arredondamento.
Portanto, já em 2025, quando o combustível ajudou em vez de prejudicar, a estrutura económica apresentava sinais bastante claros de fragilidade.
Isso muda a conversa.
O problema não começou no barril de petróleo
O petróleo explica parte do agravamento de 2026.
Não explica sozinho a vulnerabilidade acumulada.
Uma companhia aérea pode sofrer um choque extraordinário.
Mas quando entra nesse choque com margens frágeis e custos internos em crescimento, a administração não pode apresentar a variável externa como se fosse uma calamidade completamente independente da arquitectura empresarial.
Gestão é precisamente arquitectura de resistência.
E depois há o elefante sentado na cabine: pessoal
Falar dos custos com pessoal da TAP tornou-se quase uma heresia nacional.
Porque imediatamente a discussão é transformada numa falsa alternativa:
ou defendemos os trabalhadores,
ou defendemos a eficiência.
Absurdo.
Uma empresa pode pagar bem.
Deve pagar justamente.
Pode celebrar bons acordos colectivos.
Pode proteger carreiras.
Mas tem de conseguir pagar tudo isso com o valor económico que produz.
Em 2025, os custos com pessoal cresceram 7,9%.
Isto não significa que os trabalhadores sejam culpados.
Significa que a estrutura laboral também é uma decisão de gestão.
Os contratos são negociados.
Os acordos colectivos são assinados.
Os níveis de pessoal são definidos.
A produtividade é organizada.
A escala operacional é determinada.
Não foram extraterrestres sindicais que aterraram à noite no aeroporto e deixaram uma massa salarial junto ao hangar.
Custos salariais não são responsabilidade dos trabalhadores. São responsabilidade da empresa.
Este ponto é fundamental.
Quando uma administração aceita determinado nível de custos laborais, tem de garantir que a produtividade da organização consegue suportá-lo.
Caso contrário existem apenas quatro possibilidades:
aumentar produtividade;
aumentar receitas;
reduzir outros custos;
ou aceitar margens menores.
O que não pode existir eternamente é uma quinta opção:
o accionista público absorve o risco.
O contribuinte português já fez a sua parte
E fez bastante.
A TAP não está a começar hoje uma aventura empresarial com investidores privados dispostos a arriscar capital.
Foi resgatada.
Recapitalizada.
Reestruturada.
Protegida por dinheiro público.
Em Dezembro de 2021, a Comissão Europeia aprovou 2,55 mil milhões de euros de auxílio à reestruturação do grupo TAP e mais 107,1 milhões para compensar danos associados à pandemia.
O plano previa racionalização de operações, redução de custos e regresso à viabilidade.
Portanto existe uma diferença moral e económica enorme entre:
uma empresa privada perde dinheiro
e
uma empresa ainda pertencente ao Estado perde dinheiro depois de uma gigantesca intervenção pública.
No primeiro caso, os accionistas assumem o risco.
No segundo, o accionista chama-se:
contribuinte português.
O contribuinte não é accionista voluntário
Esta particularidade é frequentemente esquecida.
Ninguém perguntou ao cidadão:
“Gostaria de investir parte dos seus impostos numa companhia aérea?”
Não houve subscrição.
Não houve prospecto.
Não houve botão “não estou interessado”.
O Estado decidiu.
E cada cidadão tornou-se indirectamente accionista.
Só que é um accionista extraordinário.
Não recebe bilhetes gratuitos.
Não participa nas reuniões.
Não escolhe a administração.
Não decide a estratégia.
Mas quando a empresa precisa de capital:
aparece na lista de contactos.
Um modelo de governação bastante criativo.
Mas outras companhias também sofrem com combustível
É verdade.
O choque energético de 2026 é global e suficientemente grave para a IATA ter revisto em baixa a rentabilidade do sector.
A organização projectou um preço médio do jet fuel de 152 dólares por barril em 2026, quase 70% acima de 2025, e estimou que o combustível passaria a representar cerca de 31,4% dos custos operacionais da indústria.
A própria IATA estima que, globalmente, as companhias tenham coberto por hedging cerca de um terço do consumo esperado de combustível em 2026, com diferenças substanciais entre regiões.
Isto demonstra que o choque é real.
Mas também demonstra outra coisa.
A comparação correcta nunca deve ser:
“A TAP sofreu?”
Deve ser:
“Como reagiu a TAP comparativamente aos seus concorrentes?”
Porque todos operam no mesmo planeta.
Todos compram combustível.
Todos enfrentam geopolítica.
Todos possuem trabalhadores.
Todos têm aviões.
A qualidade de gestão mede-se precisamente pela diferença entre aquilo que o ambiente impõe a todos e aquilo que cada organização consegue fazer dentro desse ambiente.
O álibi perfeito é sempre externo
Portugal desenvolveu uma extraordinária tradição administrativa.
Quando as coisas correm bem:
foi a gestão.
Quando correm mal:
foi a guerra.
foi o combustível.
foi a inflação.
foi a pandemia.
foi o mercado.
foi Bruxelas.
foi a concorrência.
foi o câmbio.
foi a conjuntura internacional.
Curiosamente, há sempre uma variável disponível.
A administração aparece assim como entidade metafísica:
responsável pelos sucessos,
mas vítima dos fracassos.
Nada mau como contrato profissional.
Administrar é precisamente gerir aquilo que corre mal
Talvez tenhamos esquecido isto.
Uma administração não deveria justificar a sua existência quando o avião está em altitude de cruzeiro.
É quando aparece turbulência.
Gestão significa:
antecipar riscos;
proteger margens;
negociar contratos;
fazer hedging quando adequado;
adaptar capacidade;
escolher rotas;
gerir frota;
controlar custos;
aumentar produtividade;
reagir depressa.
O preço do combustível não é responsabilidade da TAP. A vulnerabilidade da TAP ao preço do combustível é responsabilidade da TAP.
Esta diferença merece ser escrita em letras suficientemente grandes para caber num hangar.
O problema pode estar nas margens
Uma empresa com margens estreitas possui pouca capacidade para absorver choques.
Isso é matemática elementar.
Se as receitas aumentam apenas ligeiramente acima de determinados custos e outras despesas crescem simultaneamente, basta um agravamento relevante num grande componente, combustível por exemplo, para destruir o resultado.
A pergunta estratégica é:
porque continua a TAP com tão pouca folga depois de anos de reestruturação?
Porque esse era precisamente o objectivo da reestruturação.
Não era apenas salvar a companhia.
Era torná-la sustentável.
Salvar uma empresa não significa curá-la
Este erro acontece frequentemente em empresas públicas.
Injecta-se capital.
Reestrutura-se dívida.
Reduzem-se alguns custos.
Renegociam-se contratos.
A empresa deixa de estar à beira do colapso.
E anuncia-se:
“Problema resolvido.”
Não.
Isso significa que o doente saiu dos cuidados intensivos.
Não significa que possa correr uma maratona.
A verdadeira prova da TAP acontece agora.
Sem protecção extraordinária.
Com concorrência.
Com combustível caro.
Com pressão salarial.
Com necessidade de investir em frota.
Com privatização no horizonte.
É aqui que descobrimos se o tratamento funcionou ou apenas estabilizou temporariamente o paciente.
Quatro milhões de lucro num ano bom não são uma muralha
Em 2025, a companhia apresentou 4,1 milhões de euros de lucro líquido.
Formalmente:
lucro pelo quarto ano consecutivo.
Excelente frase para comunicado.
Mas 4,1 milhões sobre mais de 4,3 mil milhões de receitas significa uma margem líquida microscópica.
A empresa salientou que, sem um efeito fiscal extraordinário, o resultado teria sido cerca de 46 milhões de euros.
É uma diferença relevante e deve ser reconhecida.
Mesmo assim, 46 milhões representam uma almofada relativamente pequena numa actividade onde combustível, câmbio e operações podem movimentar centenas de milhões.
O problema não é contabilístico.
É estrutural.
Uma empresa estatal não pode viver permanentemente perto da linha de água
Porque quando uma empresa privada falha, há consequências.
Accionistas perdem dinheiro.
Gestores são substituídos.
Credores pressionam.
Capital fica mais caro.
Empresas podem desaparecer.
Numa empresa pública existe sempre um elemento perverso:
a expectativa de que o Estado não a deixará cair.
E essa expectativa altera comportamentos.
Chama-se risco moral.
Se todos acreditam que no limite haverá dinheiro público, a disciplina económica nunca é exactamente igual à de uma empresa que sabe que o último euro é realmente o último euro.
A TAP precisa de ser uma empresa, não uma causa nacional
Este talvez seja o maior erro emocional em torno da companhia.
A TAP foi transformada ao longo de décadas numa espécie de entidade identitária.
“A companhia de bandeira.”
Como se uma companhia aérea fosse equivalente à bandeira nacional.
Não é.
A bandeira pertence ao país.
A TAP é uma empresa.
Pode ter importância estratégica.
Pode assegurar conectividade.
Pode apoiar turismo e diáspora.
Pode ser relevante para aeroportos e exportações.
Tudo isso é verdade.
Mas nenhuma dessas funções elimina a obrigação mais elementar de uma empresa:
ser economicamente sustentável.
Patriotismo não paga combustível.
E não vale utilizar os trabalhadores como escudo
Também aqui convém separar argumentos.
Questionar custos de pessoal não significa defender salários miseráveis.
Nem atacar pilotos.
Nem tripulantes.
Nem mecânicos.
Nem pessoal de terra.
A questão é organizacional.
Quantas pessoas existem?
Que produtividade possuem?
Como se compara com concorrentes?
Como estão estruturadas escalas?
Quantos níveis hierárquicos existem?
Qual é o custo por unidade produzida?
Que absentismo existe?
Que eficiência operacional é obtida?
Sem estes números, discutir “salários altos” ou “salários baixos” é conversa de café.
A questão séria chama-se:
produtividade laboral.
Uma massa salarial pode ser alta e perfeitamente sustentável
Se produzir valor suficiente.
Empresas altamente produtivas podem pagar salários elevados sem qualquer problema económico.
O problema aparece quando custos crescem sistematicamente mais depressa do que produtividade e rentabilidade.
A partir daí, alguém paga a diferença.
Clientes.
Accionistas.
Credores.
Ou, no caso português favorito:
contribuintes.
E o contribuinte não pode ser o departamento de gestão de risco
Talvez esta seja a questão central.
Todas as companhias aéreas precisam de gerir risco.
Combustível.
Câmbio.
Taxas de juro.
Procura.
Frota.
Pessoal.
Concorrência.
A TAP também.
Mas existe um risco que não pode continuar implicitamente coberto pelo Estado:
o risco de a própria estrutura empresarial não ser suficientemente eficiente.
Porque então o contribuinte transforma-se numa espécie de enorme contrato de seguro.
Sem prémio.
Sem limite.
Sem direito de cancelamento.
“Foi o combustível” não chega
Eu aceito:
o combustível subiu.
Aceito:
a guerra agravou custos.
Aceito:
outros operadores sofreram.
Aceito:
o primeiro semestre não inclui a época mais forte do Verão.
Tudo isso deve constar de qualquer análise intelectualmente séria.
Mas depois dessas quatro concessões, continuo com a mesma pergunta:
Porque razão uma empresa que passou por uma intervenção pública gigantesca, uma reestruturação profunda e vários anos de recuperação continua tão vulnerável a um choque absolutamente normal no sector aéreo?
Essa pergunta não desaparece.
Pelo contrário.
Torna-se mais importante.
Antes de pedir compreensão, mostrem-nos a eficiência
Quero saber:
quanto custa cada passageiro transportado;
quanto custa cada quilómetro;
qual a produtividade por trabalhador;
como evoluiu o custo laboral unitário;
como se compara com IAG, Lufthansa e Air France-KLM;
quanto combustível está protegido por instrumentos de hedging;
qual a eficiência da frota;
quanto custam atrasos e irregularidades;
quais rotas criam valor;
quais existem por razões políticas ou estratégicas;
quanto custa a estrutura administrativa;
quanto dinheiro foi efectivamente poupado pela reestruturação.
Depois conversamos sobre o preço do petróleo.
Gestão começa quando acabam as desculpas
Uma administração não controla o mundo.
Isso seria absurdo.
Mas controla a resposta da empresa ao mundo.
E é por isso que é paga.
Quando essa distinção desaparece, a função do gestor reduz-se a comentar acontecimentos.
Para isso existem jornalistas.
A privatização vai revelar uma verdade incómoda
A aproximação a uma privatização parcial obriga a uma mudança de linguagem.
Potenciais investidores não comprarão patriotismo.
Não comprarão discursos.
Não comprarão “companhia de bandeira”.
Vão analisar:
custos;
slots;
rotas;
frota;
passageiros;
receita;
dívida;
pessoal;
margens;
sinergias;
riscos.
E atribuir um preço.
É talvez aí que descubramos quanto vale realmente a empresa depois de retirarmos a carga emocional da equação.
Quem compra vai querer fazer aquilo que o Estado hesitou em fazer
Encontrar eficiências.
Racionalizar.
Integrar compras.
Optimizar frota.
Combinar redes.
Eliminar duplicações.
Negociar custos.
Melhorar produtividade.
Porque capital privado possui um hábito desagradável:
quer retorno.
O contribuinte português, pelo contrário, foi treinado durante décadas para possuir uma relação muito mais espiritual com o investimento.
Paga.
Espera.
E recebe comunicados.
Não existe direito adquirido ao resgate
A TAP pode ser estratégica.
Pode ser histórica.
Pode ser importante.
Pode até justificar determinadas obrigações de serviço público.
Mas não existe nenhuma lei económica segundo a qual uma companhia aérea deva permanecer eternamente protegida contra as consequências da própria estrutura de custos.
Se não for sustentável, deve mudar.
Se não conseguir mudar, deve mudar de proprietário.
Se nem assim conseguir sobreviver, então temos de admitir uma possibilidade que em Portugal parece quase blasfémia:
as empresas também podem falhar.
O Estado deve proteger o interesse público, não a imortalidade empresarial
É completamente diferente.
O interesse público pode exigir:
ligações às ilhas;
conectividade internacional;
competição nos aeroportos;
protecção dos consumidores;
infra-estruturas estratégicas.
Tudo isso pode ser regulado.
Contratualizado.
Fiscalizado.
Não é obrigatório que o Estado seja proprietário de uma companhia aérea para garantir esses objectivos.
Muito menos que funcione como accionista eterno de último recurso.
A pergunta que deveria chegar à administração
Não:
“Porque aumentou o prejuízo?”
Essa já sabemos.
A pergunta é:
Que parte destes 99,2 milhões resulta de um choque inevitável e que parte revela uma estrutura de custos e uma margem operacional que continuam inadequadas depois de anos de reestruturação?
Essa resposta interessa.
Porque a primeira parte pertence ao mercado.
A segunda pertence à gestão.
E a factura pertence a quem?
Até agora conhecemos demasiado bem a resposta.
Quando corre bem:
a empresa celebra.
a administração apresenta resultados.
o Governo anuncia recuperação.
Quando corre mal:
o mercado mudou.
o combustível subiu.
a conjuntura deteriorou-se.
E o cidadão observa a sequência com aquela sensação peculiar de quem começa a reconhecer a mesma história apesar de terem mudado a capa.
FACTOS PARA ALÉM DO COMUNICADO
- No primeiro semestre de 2026, a TAP registou um prejuízo líquido de 99,2 milhões de euros, com receitas operacionais de 2.039,8 milhões e 8,2 milhões de passageiros transportados.
- O custo de combustível da TAP aumentou 18,7% no semestre e 52,3% no segundo trimestre.
- Em 2025, a TAP apresentou lucro líquido de 4,1 milhões de euros; excluindo um efeito fiscal extraordinário, a empresa indicou que o resultado teria sido cerca de 46 milhões.
- Em 2025, os custos operacionais recorrentes cresceram 3,6%, os custos com pessoal 7,9% e o custo unitário recorrente excluindo combustível 3,7%, enquanto o combustível caiu 5,4%.
- A Comissão Europeia aprovou em 2021 um auxílio à reestruturação de 2,55 mil milhões de euros destinado, entre outros objectivos, a racionalizar operações, reduzir custos e restaurar a viabilidade da TAP.
- A IATA estima que o preço médio do jet fuel em 2026 ronde 152 dólares por barril, quase 70% acima de 2025, e que a rentabilidade líquida do sector aéreo mundial seja fortemente comprimida.
- A IATA considera o hedging de combustível uma ferramenta de gestão de risco capaz de suavizar volatilidade de curto prazo, sem eliminar o impacto de aumentos persistentes.
O contribuinte não pode continuar a ser o hedge da TAP
Uma companhia aérea deve proteger-se dos riscos do seu negócio através de:
gestão;
capital;
produtividade;
margens;
eficiência;
estratégia.
Não através da expectativa de que existe um Estado suficientemente paciente para acudir à próxima emergência.
O contribuinte português já financiou a sobrevivência da TAP.
Tem agora todo o direito de exigir algo extraordinariamente pouco revolucionário:
que a TAP aprenda a sobreviver sem ele.
Porque petróleo sobe.
Guerras acontecem.
Mercados mudam.
Crises regressam.
Essas coisas chamam-se risco empresarial.
E existe uma diferença brutal entre explicar um prejuízo e justificar uma empresa estruturalmente vulnerável.
A primeira exige um comunicado.
A segunda exige gestão.
E depois de milhares de milhões de euros públicos, talvez tenha chegado a altura de inverter finalmente a pergunta.
Não:
“Quanto mais precisa a TAP?”
Mas:
“Quanto mais tem o contribuinte de suportar antes de alguém admitir que uma empresa só é sustentável quando consegue pagar a própria turbulência?”
Porque o Estado pode possuir uma companhia aérea.
O que não deveria possuir eternamente é a obrigação de lhe servir de pára-quedas financeiro.
Nota Editorial
Esta crónica é uma crítica à robustez económica, à gestão de risco e ao modelo de responsabilidade de uma empresa detida pelo Estado. Não afirma que o prejuízo de 99,2 milhões de euros no primeiro semestre de 2026 corresponda a uma nova transferência pública desse montante para a TAP, nem que os trabalhadores sejam responsáveis pelo resultado.
Os resultados divulgados pela própria TAP mostram que o aumento do preço do combustível teve impacto real e significativo. A IATA confirma que 2026 está a ser marcado por um choque excepcional no preço do jet fuel, com forte pressão sobre as margens das companhias aéreas em todo o mundo. Portanto, atribuir todo o prejuízo da TAP a má gestão sem análise adicional seria uma conclusão excessiva.
Ao mesmo tempo, a evolução dos custos não relacionados com combustível justifica escrutínio. Em 2025, segundo a TAP, os custos operacionais recorrentes cresceram 3,6%, os custos com pessoal 7,9% e o custo unitário recorrente excluindo combustível 3,7%, num ano em que os custos de combustível caíram 5,4%. Estes dados não provam, por si só, que os custos laborais sejam incomportáveis; demonstram, porém, que a pressão de custos da empresa não se limita ao preço do combustível.
A referência a hedging deve também ser entendida com rigor. Cobrir preços de combustível através de instrumentos financeiros pode reduzir a volatilidade de curto prazo, mas não elimina o risco de aumentos persistentes e pode introduzir outros riscos e custos. A IATA estima que, globalmente, aproximadamente um terço do consumo esperado de combustível das companhias esteja coberto em 2026, com diferenças substanciais entre regiões e modelos de negócio.
A intervenção pública na TAP teve dimensão excepcional. Em Dezembro de 2021, a Comissão Europeia aprovou um auxílio à reestruturação de 2,55 mil milhões de euros, incluindo a conversão do empréstimo de emergência de 1,2 mil milhões em capital, com o objectivo declarado de restabelecer a viabilidade de longo prazo através de racionalização operacional, redução de custos e outras medidas de reestruturação.
Por isso, a questão editorial central não é negar circunstâncias externas. É exigir que uma empresa que recebeu apoio público desta magnitude demonstre capacidade para absorver riscos normais do seu sector sem transformar cada choque numa nova expectativa de protecção estatal.
A sustentabilidade de uma companhia aérea não se mede por nunca ter prejuízos. Mede-se pela capacidade de financiar a sua actividade, gerir riscos, atravessar ciclos adversos e recuperar sem depender continuamente do accionista público. É neste sentido que se afirma que o contribuinte não deve funcionar como o hedge permanente da TAP.
Referências internacionais
- TAP Air Portugal — Resultados do primeiro semestre de 2026
- TAP Air Portugal — Resultados anuais de 2025
- IATA — Middle East Disruptions and High Fuel Prices Halve Airline Industry Profitability, 2026
- IATA — Global Outlook for Air Transport, Junho de 2026
- IATA — Aviation Fuel Hedging: Strategies for Cost Management and Risk Mitigation
- Comissão Europeia — Auxílio de 2,55 mil milhões de euros à reestruturação do grupo TAP, 2021
- Comissão Europeia — Decisão SA.60165 relativa à reestruturação da TAP
- Reuters — Fuel shock and first-half airline losses, 31 Agosto 2026
Francisco Gonçalves
Fragmentos do Caos
FC-Chronic-News

fgoncalves
Francisco Gonçalves, com mais de 40 anos de experiência em software, telecomunicações e cibersegurança, é um defensor da inovação e do impacto da tecnologia na sociedade. Além da sua actuação empresarial, reflecte sobre política, ciência e cidadania, alertando para os riscos da apatia e da desinformação. No seu blog, incentiva a reflexão e a acção num mundo em constante mudança.


Também poderá gostar
Portugal pôs a economia em cima de um camião
Portugal: Empresas doentes — quando a gestão adoece quem trabalha