O País da Matrioska Política
O País da Matrioska Política
Abre-se uma taxa e aparece um imposto. Abre-se o imposto e aparece uma licença. E, lá no fundo, está sempre o contribuinte.
Nota de abertura:
Esta crónica é uma sátira sobre a experiência acumulada da fiscalidade. Não afirma que todos os impostos incidam juridicamente sobre a mesma matéria colectável, nem que cada euro seja literalmente tributado várias vezes pelo mesmo imposto. A crítica é outra: a mesma capacidade económica do cidadão pode ser tributada sucessivamente quando se transforma em rendimento, consumo, aquisição, propriedade, circulação ou mais-valia. Cada imposto possui lógica própria; o contribuinte, porém, continua a ser a mesma pessoa.
Portugal descobriu há muito uma tecnologia extraordinária.
Não a inteligência artificial.
Não a fusão nuclear.
Não um novo modelo económico.
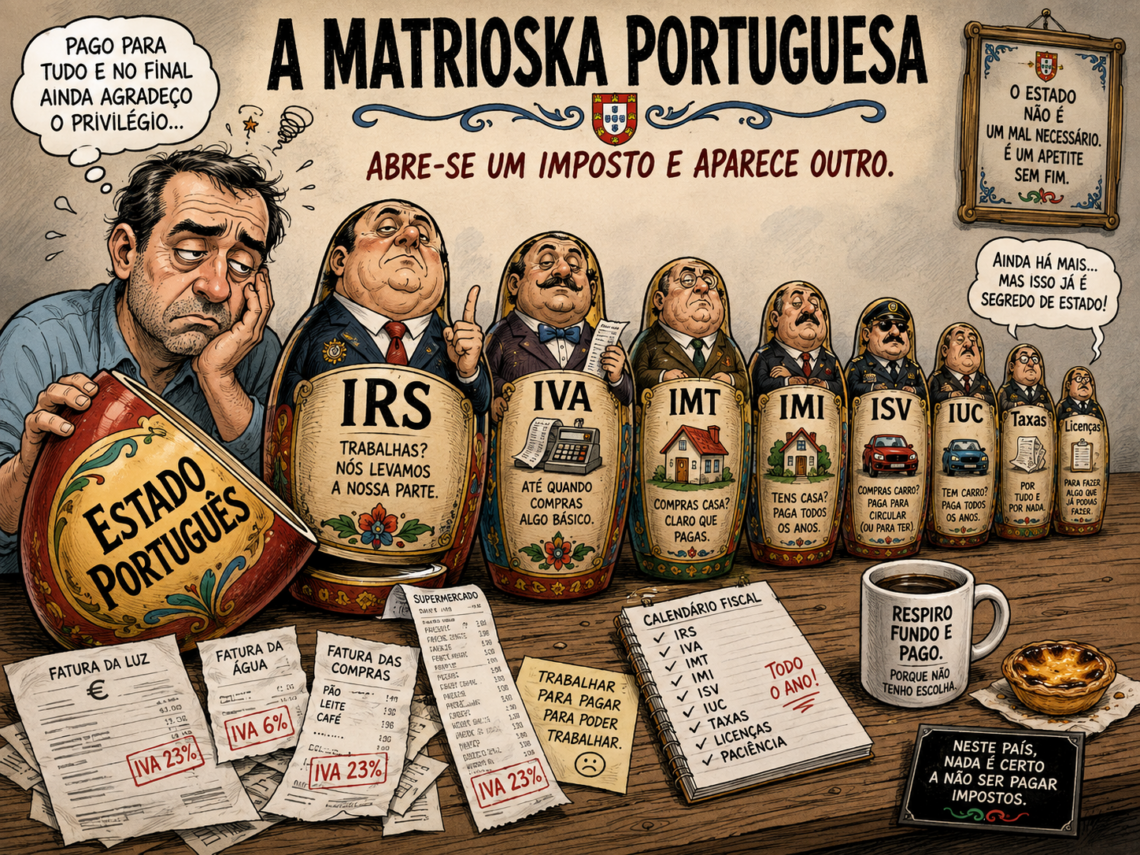
A matrioska fiscal e política.
É uma obra-prima de engenharia institucional.
O cidadão olha para uma obrigação e pensa que está perante uma coisa.
Abre-a.
Há outra lá dentro.
Abre a segunda.
Surge uma terceira.
Continua.
No fim já não sabe se comprou uma casa, um automóvel ou uma participação vitalícia no financiamento da República.
Mas sabe uma coisa:
a carteira está mais leve.
Primeira boneca: trabalhe
Tudo começa de maneira bastante inocente.
O cidadão trabalha.
Produz.
Cria valor.
Recebe salário.
Excelente.
Nesse momento surge a primeira matrioska.
IRS.
Contribuições sociais.
Retenções.
Outras parcelas cujo nome técnico ajuda bastante a tornar a experiência mais espiritual.
O Estado explica:
«Estamos apenas a tributar o rendimento.»
Perfeitamente razoável.
O cidadão aceita.
Ainda lhe sobra algum.
Erro estratégico.
Em 2025, segundo a OCDE, o tax wedge de um trabalhador solteiro sem filhos a receber o salário médio em Portugal foi de 39,3% do custo laboral total, acima dos 35,1% da média da OCDE. O indicador inclui imposto sobre o rendimento e contribuições sociais do trabalhador e do empregador, pelo que não equivale à percentagem directamente retirada do salário líquido. Mesmo assim, mostra quanto da relação laboral é absorvido por impostos e contribuições antes de se falar de consumo ou património.
Segunda boneca: agora gaste aquilo que sobrou
O cidadão pega no dinheiro que conseguiu conservar depois de ser tributado e decide cometer um acto económico altamente suspeito:
comprar alguma coisa.
Uma televisão.
Um sofá.
Uma máquina de lavar.
Um computador.
Material para a casa.
Nesse momento aparece o IVA.
O Estado explica:
«Não estamos a tributar o seu rendimento. Estamos a tributar o consumo.»
Claro.
É dinheiro diferente.
Embora esteja na mesma conta bancária.
A taxa normal de IVA em Portugal continental é de 23%, uma das taxas superiores a 20% comuns em grande parte da União Europeia. A OCDE lembra que o IVA é uma das principais fontes de receita dos sistemas fiscais modernos e representa, em média, mais de um quinto da receita fiscal nos países da organização que o aplicam.
Terceira boneca: compre uma casa
Depois de décadas de trabalho, poupança, impostos e alguma inexplicável persistência, o cidadão decide comprar casa.
É então recebido pela divisão premium da matrioska.
IMT.
Imposto do Selo.
Custos administrativos.
Registos.
Escrituras.
Eventualmente financiamento.
Projectos.
Taxas.
Licenças.
Certificados.
E todo um conjunto de pequenas criaturas fiscais que aparecem discretamente atrás das maiores.
O Estado tranquiliza:
«A casa é sua.»
É uma frase bonita.
Quase emocional.
Depois acrescenta:
«Naturalmente continuará a pagar para a possuir.»
A OCDE tem chamado a atenção para uma característica concreta do sistema português: a receita proveniente de impostos sobre transacções imobiliárias representa uma parcela maior da receita pública do que na média da organização, enquanto os impostos recorrentes sobre propriedade têm peso relativamente menor. A própria OCDE considera que impostos elevados sobre transacções podem reduzir mobilidade residencial e dificultar a reafectação do parque habitacional.
Quarta boneca: parabéns, agora pague IMI
O cidadão já pagou para ganhar o dinheiro.
Pagou para o utilizar.
Pagou para comprar.
Pagou para construir.
Pagou para registar.
Agora descobre que possuir também constitui actividade fiscal.
Surge o IMI.
Todos os anos.
A casa está paga?
Irrelevante.
Não há hipoteca?
Comovente.
Foi construída com poupanças de uma vida?
Muito bonito.
Mas a propriedade continua fiscalmente viva.
A casa é sua.
O imposto também.
Quinta boneca: venda a casa
Décadas depois, o cidadão decide vender.
Talvez esteja velho.
Talvez precise de mudar.
Talvez os filhos tenham saído.
Talvez queira uma casa menor.
Talvez simplesmente esteja farto de subir escadas.
A casa valorizou.
E eis que a matrioska abre novamente os olhos.
Mais-valias.
O Estado aproxima-se cuidadosamente:
«Reparámos que aquilo que comprou com dinheiro tributado, manteve pagando impostos e conservou durante anos vale agora mais.»
O cidadão responde:
«Sim.»
O Estado sorri.
«Que interessante.»
Também aqui convém distinguir sátira de regra fiscal. Não é tributado o preço total de venda como se fosse rendimento novo. Em regra é apurada uma mais-valia, considerando valores de aquisição e realização e outros elementos admitidos pela lei. Existem ainda mecanismos de exclusão ou redução, nomeadamente em certas situações de reinvestimento de habitação própria e permanente. A crítica não é que o Estado «confisque a casa»; é que o percurso patrimonial continua fiscalmente activo até ao momento de saída.
A valorização é sempre colectiva quando chega a hora de cobrar
Se a casa desvalorizar, o proprietário tem um problema.
Se valorizar, descobre que ganhou um parceiro.
É uma relação comercial peculiar.
O Estado raramente ajuda a pintar a fachada.
Não troca o telhado.
Não paga a canalização.
Não substitui as janelas.
Não trata da humidade.
Mas manifesta uma extraordinária capacidade de aparecer no momento da valorização.
É praticamente um familiar distante numa herança.
Depois vem o automóvel
O cidadão poderia aprender com a experiência imobiliária.
Mas não.
Decide comprar um carro.
Aqui a matrioska fiscal revela todo o seu esplendor barroco.
Compra o automóvel.
ISV.
IVA.
E em operações em que o IVA é devido sobre a importação ou aquisição de um veículo novo, a própria Autoridade Tributária explica que a base tributável pode incluir outras imposições, designadamente o ISV.
É nesse momento que a fiscalidade deixa de ser apenas Administração Pública e começa a aproximar-se da arte conceptual.
Imposto sobre uma base onde já existe imposto.
Isto não é uma matrioska.
É reprodução fiscal assistida.
O automóvel nasce tributado e continua a respirar tributação
Depois de comprar o carro, o cidadão pensa que terminou.
Uma ingenuidade tocante.
Chega o IUC.
Todos os anos.
Depois combustível.
Impostos sobre combustível.
IVA.
Portagens.
Estacionamento.
Inspecção.
Eventual crédito.
Seguro.
E provavelmente uma taxa que alguém ainda está a estudar porque existe um centímetro quadrado do automóvel fiscalmente subaproveitado.
O carro desloca o cidadão.
A fiscalidade acompanha-o.
É uma espécie de passageiro invisível.
Nunca paga gasolina.
Mas todos os impostos são diferentes
Aqui entra a grande defesa doutrinária.
«Não se trata de dupla tributação.»
Tecnicamente, muitas vezes é verdade.
Um imposto incide sobre rendimento.
Outro sobre consumo.
Outro sobre aquisição.
Outro sobre propriedade.
Outro sobre utilização.
Outro sobre valorização.
Outro sobre transmissão.
Tudo diferente.
Tudo perfeitamente catalogado.
Tudo com código próprio.
Tudo juridicamente elegante.
E o cidadão, intelectualmente menos sofisticado, continua com uma pergunta infantil:
«Mas o dinheiro não saiu sempre do meu bolso?»
Não percebe fiscalidade moderna.
Provavelmente faltou-lhe formação.
A Matrioska Política entra em cena
Porque a matrioska não é apenas fiscal.
É também política.
Dentro do imposto está uma decisão política.
Dentro da decisão está um organismo.
Dentro do organismo está um conselho.
Dentro do conselho está uma administração.
Dentro da administração estão nomeações.
Dentro das nomeações estão equilíbrios.
Dentro dos equilíbrios estão partidos.
Dentro dos partidos estão carreiras.
E, quando finalmente se abre a última boneca, aparece alguém a explicar:
«Foi uma decisão técnica.»
Extraordinário.
Ninguém decidiu.
A decisão apenas aconteceu.
O cidadão financia. O político inaugura
Este é outro mecanismo fascinante.
O cidadão paga impostos durante anos.
O Estado constrói uma escola.
O ministro aparece.
Corta uma fita.
Sorri para as câmaras.
E diz:
«Construímos esta escola.»
Não exactamente.
Os cidadãos construíram-na.
O Governo administrou a despesa.
Mas seria politicamente devastador dizer:
«Obrigado por nos terem dado o vosso dinheiro. Conseguimos finalmente utilizá-lo para aquilo para que já o tínhamos cobrado.»
Não ficaria bem no telejornal.
O dinheiro público tem um problema de identidade
Quando está no bolso do contribuinte chama-se:
rendimento tributável.
Quando passa para o Estado chama-se:
receita pública.
Quando o Governo o devolve parcialmente à sociedade transforma-se milagrosamente em:
apoio.
É uma transubstanciação fiscal extraordinária.
O cidadão entrega 100.
O Estado devolve 10.
E aparece um governante a anunciar:
«Estamos a apoiar as famílias.»
A família provavelmente deveria enviar uma carta de agradecimento.
A sexta boneca: a taxa para administrar o imposto
Há ainda taxas.
As taxas são especialmente encantadoras.
O cidadão já paga impostos para financiar a Administração.
Depois precisa de um acto da Administração.
E paga uma taxa para que a Administração pratique o acto que existe porque existe Administração financiada pelos impostos.
É difícil não admirar a circularidade.
Paga-se o Estado.
Depois paga-se para o Estado responder.
Talvez no futuro exista uma taxa de acesso à tabela das taxas.
Seria coerente.
A burocracia é o enchimento da matrioska
Naturalmente, não basta pagar.
Seria demasiado fácil.
É necessário preencher.
Documento.
Declaração.
Anexo.
Certidão.
Comprovativo.
Assinatura.
Autorização.
Parecer.
Validação.
O Estado sabe que o cidadão existe.
Tem número fiscal.
Tem morada.
Tem rendimentos.
Tem património.
Tem automóveis.
Tem casa.
Tem data de nascimento.
Mas ocasionalmente pede-lhe que prove novamente algumas dessas coisas.
É uma relação baseada na confiança.
Do Estado em si próprio, sobretudo.
Uma administração digital, desde que leve o PDF
Portugal digitalizou muito.
Hoje é possível fazer online aquilo que antes exigia uma manhã inteira numa repartição.
Agora demora apenas quarenta minutos, três autenticações e um PDF que o portal rejeita porque ultrapassa 2 MB.
Progresso é isto.
O labirinto continua.
Mas agora possui HTTPS.
A sétima boneca: dívida pública
Quando os impostos não chegam, existe outra solução elegante.
O Estado pede dinheiro emprestado.
O cidadão não vê imediatamente.
Excelente característica.
O Governo gasta hoje.
A dívida fica para amanhã.
Quem paga amanhã?
O cidadão.
Ou os filhos.
Ou os netos.
É uma inovação admirável:
tributação intergeracional sem necessidade de consultar a geração tributada.
Naturalmente, dívida pública não é literalmente um imposto e pode financiar investimento e estabilizar a economia. A sátira aponta para outra coisa: despesa financiada por dívida cria compromissos futuros que terão de ser servidos por receitas públicas ou por ajustamentos posteriores.
A oitava boneca: inflação
Depois existe a boneca que ninguém chama imposto.
A inflação.
Não é necessariamente criada pelo Governo nacional e possui causas económicas muito mais complexas.
Mas para quem possui dinheiro parado, o efeito é extraordinariamente semelhante:
o poder de compra diminui.
O cidadão poupa.
Descobre que aquilo que poupou compra menos.
Se investir para tentar preservar valor e obtiver rendimento, aparece novamente a fiscalidade.
É um jogo engenhoso.
Se não investir, perde poder de compra.
Se investir e ganhar, partilha.
A matrioska nunca termina porque o Estado nunca pergunta pelo total
Cada imposto é avaliado individualmente.
Esta é uma característica fundamental.
Pergunta-se:
«É razoável cobrar IVA?»
Sim.
«É razoável cobrar imposto sobre rendimento?»
Sim.
«É razoável tributar propriedade?»
Pode ser.
«É razoável tributar automóveis?»
Sim.
«É razoável tributar combustíveis?»
Também.
«É razoável tributar mais-valias?»
Naturalmente.
«É razoável cobrar taxas?»
Em determinados serviços.
Tudo razoável.
Depois alguém comete a inconveniência de somar.
E entra-se imediatamente numa área ideologicamente sensível.
Porque o problema não é cada árvore.
É a floresta fiscal inteira.
Segundo as Revenue Statistics 2025 da OCDE, a receita fiscal total portuguesa representou 35,1% do PIB em 2024, contra uma média da OCDE de 34,1%. O indicador não mede a carga individual de cada família, mas mostra o peso agregado das receitas fiscais na economia.
Portugal não tem um imposto. Tem um ecossistema
O contribuinte não enfrenta uma taxa.
Enfrenta uma cadeia de tributação ao longo da vida económica.
Trabalha.
Poupa.
Consome.
Compra.
Possui.
Circula.
Investe.
Vende.
Transmite.
Em quase todas as transições existe uma porta.
E junto da porta encontra-se uma pequena caixa.
Às vezes chama-se imposto.
Outras contribuição.
Taxa.
Emolumento.
Encargo.
Tarifa.
Só o vocabulário varia.
A caixa é bastante consistente.
A genialidade consiste em fragmentar
Se o Estado enviasse ao cidadão, no final de cada ano, uma factura consolidada dizendo:
TOTAL PAGO DIRECTA E INDIRECTAMENTE AO SECTOR PÚBLICO: X
talvez acontecessem coisas socialmente inconvenientes.
Por isso o sistema é distribuído.
IRS aqui.
IVA acolá.
IMI depois.
IUC mais tarde.
Imposto sobre combustível quando abastece.
Taxa municipal noutro momento.
Assim ninguém sente a pancada inteira.
É fiscalidade por prestações emocionais.
A Comissão Europeia mantém precisamente bases comparáveis que decompõem a receita fiscal por consumo, trabalho, capital, energia, ambiente, propriedade e nível de governo. O sistema fiscal não é uma única taxa; é uma arquitectura de incidências diferentes que, somadas, determina a relação económica entre Estado e cidadão.
O contribuinte português é um optimista
Apesar de tudo, continua.
Trabalha.
Compra casa.
Compra carro.
Constitui família.
Poupa.
Investe.
Cria empresa.
Paga impostos.
Preenche declarações.
Espera.
Recebe uma carta das Finanças e, durante dois segundos, sente aquele pequeno choque cardíaco que constitui provavelmente a verdadeira identidade nacional.
Depois abre.
Era apenas informativa.
Sobrevive mais um dia.
O político vê receita. O cidadão vê vida
Talvez aqui esteja a maior diferença de perspectiva.
Para o Orçamento do Estado:
IRS é receita.
IVA é receita.
IMI é receita municipal.
ISV é receita.
IUC é receita.
Para o cidadão aquilo não é simplesmente receita pública.
É trabalho.
Horas.
Anos.
Poupança.
Uma casa.
Um carro.
Uma viagem.
Um projecto.
Património.
Segurança.
Futuro.
É por isso que discutir impostos apenas como percentagens orçamentais é insuficiente.
Fiscalidade é também uma relação moral entre Estado e cidadão.
O problema não é pagar impostos
Uma sociedade sem impostos seria rapidamente uma sociedade sem grande parte das coisas que consideramos civilização.
Hospitais.
Escolas.
Estradas.
Justiça.
Segurança.
Protecção social.
Defesa.
Infra-estruturas.
Administração.
Impostos são necessários.
A discussão adulta nunca deveria ser:
«Impostos ou nenhum imposto?»
Isso é conversa de recreio ideológico.
A pergunta é:
quanto, sobre quê, quantas vezes ao longo do mesmo percurso económico e com que retorno?
Aí começa a discussão interessante.
E sobretudo: o que recebemos em troca?
Esta é a pergunta que faz tremer a matrioska.
Se a carga for elevada mas os serviços forem excelentes, existe uma relação compreensível.
Se os impostos financiarem saúde eficiente, educação excelente, justiça rápida, segurança, infra-estruturas e uma Administração competente, o cidadão pode considerar o contrato social exigente mas justo.
O problema nasce quando o cidadão sente que paga muito e depois precisa de invocar espíritos ancestrais para conseguir uma consulta, uma licença ou uma decisão judicial em tempo útil.
Aí a matrioska começa a parecer menos brinquedo tradicional russo.
E mais caixa registadora.
Convém, porém, evitar a comparação preguiçosa de que Portugal «paga como um país nórdico». Os números da OCDE mostram que a carga fiscal agregada portuguesa está apenas ligeiramente acima da média da organização e abaixo de vários Estados sociais europeus. A crítica mais sólida está na combinação entre estrutura dos impostos, rendimento disponível, complexidade e qualidade percebida dos serviços, não numa suposta liderança mundial da tributação portuguesa.
DADOS ESSENCIAIS
- Em 2025, o tax wedge de um trabalhador solteiro sem filhos a receber o salário médio foi de 39,3% do custo laboral em Portugal, contra 35,1% na média da OCDE.
- Em 2024, a receita fiscal total em Portugal representou 35,1% do PIB, contra 34,1% na média da OCDE.
- A taxa normal de IVA em Portugal continental é de 23%; a OCDE regista Portugal entre os países com taxa normal de IVA de 23% ou superior.
- A OCDE concluiu em 2026 que Portugal depende relativamente mais de impostos sobre transacções imobiliárias do que a média da organização e que estes podem reduzir mobilidade residencial.
- A Autoridade Tributária confirma que a compra ou legalização de determinados veículos pode envolver ISV e IVA e que, em importações, o IVA pode incidir sobre uma base que inclui direitos aduaneiros e outras imposições, nomeadamente ISV.
- A Comissão Europeia publica dados fiscais comparáveis por impostos sobre trabalho, consumo, capital, propriedade, ambiente e energia, mostrando que a carga fiscal é uma arquitectura de múltiplas bases e não uma única taxa.
A boneca final
Talvez um dia alguém consiga abrir todas as matrioskas portuguesas.
IRS.
IVA.
IMT.
IMI.
ISV.
IUC.
Imposto do Selo.
Taxas.
Contribuições.
Mais-valias.
Combustíveis.
Portagens.
Emolumentos.
Licenças.
Abre uma.
Outra.
Outra.
Outra.
Até chegar à pequena boneca central.
E nela estará escrito:
É para o bem de todos.
O cidadão olhará para a frase.
Pensará nos impostos.
Nos serviços.
Na burocracia.
Nas esperas.
Nas taxas.
Nos anúncios governamentais.
E fará talvez a pergunta mais democrática de todas:
«Muito bem. Então mostrem-me as contas.»
Porque não há nada de errado em contribuir para a sociedade.
O problema começa quando contribuir se transforma numa sucessão quase interminável de caixas fiscais e, no final, ainda nos pedem gratidão por recebermos uma pequena parte daquilo que financiámos.
Essa é a verdadeira Matrioska Política portuguesa:
o cidadão paga por trabalhar, paga por consumir, paga por comprar, paga por possuir, paga por circular e pode pagar por vender.
Cada boneca diz:
«Eu sou diferente.»
E o contribuinte, já rodeado de madeira fiscal até aos joelhos, responde:
Curioso. Eu continuo a ser o mesmo.
Nota Editorial
«Matrioska fiscal» e «imposto sobre imposto do imposto» são metáforas satíricas. O sistema fiscal distingue matérias colectáveis e factos tributários diferentes: rendimento, consumo, aquisição, propriedade, utilização e ganhos patrimoniais. A existência sucessiva de vários impostos não significa juridicamente que todos incidam sobre a mesma base.
Há, contudo, situações em que a base de IVA inclui outras imposições. A Autoridade Tributária explica, por exemplo, que em determinadas operações de importação de veículos a base tributável do IVA inclui direitos aduaneiros e outras imposições devidas, nomeadamente ISV. É nesse sentido concreto que a crónica utiliza a imagem de uma boneca fiscal dentro de outra.
A venda de um imóvel não é tributada como se todo o preço de venda fosse rendimento. A tributação incide, quando aplicável, sobre a mais-valia apurada segundo o Código do IRS, existindo regras sobre valor de aquisição, despesas e exclusões, incluindo mecanismos de reinvestimento para habitação própria e permanente quando cumpridas as condições legais.
O IMT incide sobre transmissões onerosas de imóveis. Quem já é proprietário de um terreno e nele constrói uma casa não paga novo IMT apenas pelo facto de construir. As obras, materiais e serviços podem, por sua vez, estar sujeitos a IVA segundo as regras aplicáveis, incluindo regimes reduzidos quando legalmente previstos.
O tax wedge da OCDE não é a taxa efectiva de IRS nem a percentagem retirada do salário líquido. Relaciona imposto sobre o rendimento e contribuições sociais do trabalhador e empregador, menos prestações familiares quando aplicáveis, com o custo laboral total. É utilizado para comparar tributação do trabalho entre países.
A receita fiscal total de 35,1% do PIB em Portugal em 2024 também não representa a percentagem que cada cidadão paga. É uma medida macroeconómica agregada. Portugal estava apenas um ponto percentual acima da média da OCDE de 34,1%, pelo que esta crónica não sustenta que o país tenha a maior carga fiscal internacional.
Dívida pública e inflação também não são impostos. A dívida cria obrigações financeiras futuras do Estado; a inflação reduz poder de compra e resulta de múltiplos factores monetários, económicos e externos. Ambas aparecem na sátira como parte da experiência económica do cidadão, não como categorias fiscais equivalentes.
A tese é política e moral: não basta avaliar cada imposto isoladamente. Uma sociedade deve discutir a carga acumulada, a simplicidade do sistema, os incentivos que cria e aquilo que os cidadãos recebem em troca através de serviços públicos, justiça, segurança, infra-estruturas e protecção social.
Referências credíveis
-
OECD — Taxing Wages 2026: Portugal
-
OECD — Revenue Statistics 2025: Portugal
-
OECD — Consumption Tax Trends 2024: VAT rates and design
-
OECD — Economic Surveys: Portugal 2026 — Housing taxation and transaction taxes
-
European Commission — Data on Taxation Trends
-
Autoridade Tributária e Aduaneira — Compra de veículos: ISV e IVA
-
Autoridade Tributária e Aduaneira — IRS: mais-valias e reinvestimento em habitação
Francisco Gonçalves
Fragmentos do Caos
FC-Chronic-News

fgoncalves
Francisco Gonçalves, com mais de 40 anos de experiência em software, telecomunicações e cibersegurança, é um defensor da inovação e do impacto da tecnologia na sociedade. Além da sua actuação empresarial, reflecte sobre política, ciência e cidadania, alertando para os riscos da apatia e da desinformação. No seu blog, incentiva a reflexão e a acção num mundo em constante mudança.


Também poderá gostar
O Nobel da Maldicência
O Estado a que chegámos