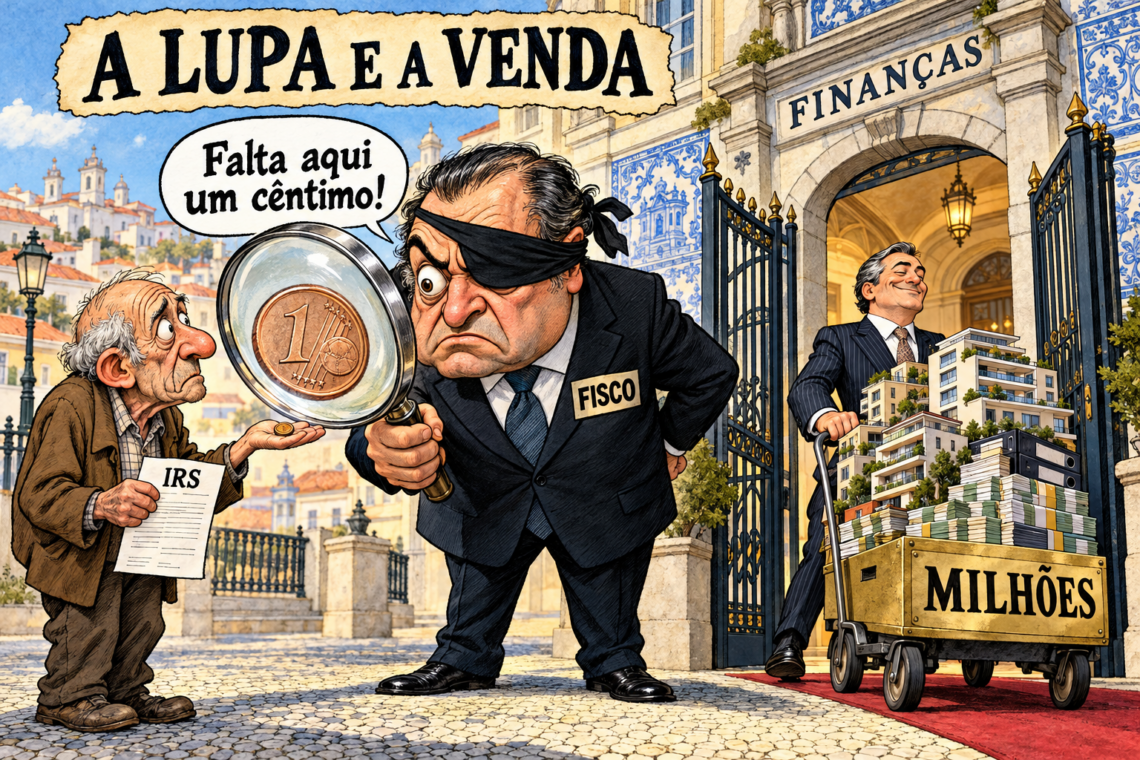
O Fisco e a desigualdade de escrutínio
O Fisco e a desigualdade de escrutínio
A facilidade de fiscalizar um cidadão não pode determinar as prioridades do Estado perante operações de milhões.
Nota de abertura:
O rendimento visível de um cidadão e uma rede complexa de sociedades exigem métodos diferentes de fiscalização. A justiça fiscal exige que essa diferença seja acompanhada por capacidade de investigação proporcional ao risco.
A justiça fiscal começa antes da cobrança. Começa na probabilidade de cada contribuinte ser fiscalizado com a mesma exigência. Quando a facilidade de controlar um cidadão pesa mais do que a dimensão do dinheiro em risco, a igualdade perante a lei fica reduzida a uma declaração de boas intenções.
Para quem vive de um salário ou de uma pensão, o Estado parece conhecer cada movimento relevante. O rendimento chega identificado, os descontos deixam rasto e uma divergência pode transformar-se numa notificação. O contribuinte abre o Portal das Finanças com a prudência de quem entra numa sala onde já está alguém à espera. O algoritmo raramente precisa de lhe perguntar quem é.
Nos grandes negócios, a visibilidade pode ser outra. Entre sociedades, intermediários e operações em vários países, o dinheiro exige mais trabalho para ser compreendido. Uma empresa não é suspeita por movimentar milhões. Mas uma estrutura complexa também não pode beneficiar de menor escrutínio precisamente porque se tornou difícil de examinar. A complexidade deveria justificar mais capacidade de investigação, em proporção ao risco.
A operação «TAX FREE», anunciada pela Polícia Judiciária em 14 de Outubro de 2026, dá substância a esta preocupação. No âmbito de três inquéritos dirigidos pelo DCIAP, foram realizadas 53 buscas em Lisboa, Porto e Setúbal. Investiga-se a obtenção indevida de isenções de IMT, com um prejuízo estimado superior a 66 milhões de euros entre 2017 e 2025.
Segundo a PJ, sociedades sem actividade económica real eram apresentadas como empresas habituais de compra e revenda de imóveis. Transações simuladas entre sociedades controladas pelos suspeitos, sem pagamentos efectivos, sustentavam o reconhecimento de isenções. Essas empresas seriam depois vendidas a investidores e utilizadas na aquisição de imóveis, incluindo carteiras de activos bancários. Uma aparência administrativa de actividade servia, alegadamente, para dispensar imposto. [1]
Os factos estão em investigação e a culpa terá de ser demonstrada em tribunal. Isso não impede que se faça a pergunta política indispensável: que mecanismos de controlo permitem distinguir uma actividade real de uma encenação documental? A realização de buscas mostra que existe investigação. O que importa avaliar é a capacidade de identificar estes esquemas cedo e de limitar o prejuízo, sem esperar que cada caso adquira dimensão suficiente para chegar às primeiras páginas.
A dificuldade não está sempre na falta de informação. O relatório oficial sobre o combate à fraude relativo a 2023 reproduziu conclusões de uma auditoria da Inspecção-Geral de Finanças que apontavam utilização inconsistente dos dados sobre contratos de fornecimento de serviços no controlo do arrendamento, insuficiências na gestão das denúncias e ausência de um plano abrangente para detectar arrendamentos não declarados. [2]
Em Setembro de 2024, o Governo contestou a dimensão reduzida da amostra dessa auditoria e afirmou que recomendações estavam a ser acolhidas. Convém manter esta resposta no retrato. Mas a questão que a auditoria colocou continua a exigir resultados verificáveis: quando o Estado possui informação útil, consegue transformá-la em controlo eficaz? Um arquivo cheio pode coexistir com uma investigação vazia. [3]
Há outro dado que merece ser lido com atenção. Segundo o relatório relativo a 2025, citado pelo ECO, 85,6% dos crimes registados pela AT correspondiam a abuso de confiança fiscal, cuja detecção beneficia de controlo automático. Fraude fiscal, frustração de créditos e burla tributária representavam, em conjunto, 5,1% dos inquéritos instaurados e eram habitualmente detectados através de inspecções. Estas percentagens descrevem a actividade de detecção, não a distribuição de todo o crime existente. [4]
Seria um erro confundir o que o sistema encontra com tudo aquilo que acontece. Uma administração que detecta muito bem determinadas infrações não demonstra, só por isso, que detecta com a mesma eficácia as operações mais difíceis. O desempenho tem de ser medido também pela capacidade de investigar o que escapa às verificações rotineiras.
Quem conhece sistemas de informação sabe que acumular registos não equivale a compreender relações. Detetar uma declaração em falta é diferente de descobrir quem controla várias sociedades e se uma sucessão de negócios tem substância económica. Para esse trabalho são necessários cruzamentos adequados, dados fiáveis e investigadores com tempo para verificar os sinais. Comprar tecnologia sem garantir estas condições pode produzir apenas uma burocracia mais veloz.
É aqui que a responsabilidade dos governos deve ser examinada. Não basta prometer modernização nem anunciar o montante global de impostos cobrados. É necessário explicar onde estão os maiores riscos, como são tratados e que resultados produzem as inspecções. A prevenção de fraude complexa deve ter recursos e continuidade, em vez de depender exclusivamente do impacto público de uma operação.
O escrutínio também não pode terminar na fronteira entre o pequeno incumprimento e o grande negócio. Benefícios fiscais têm de ser concedidos a quem reúne efectivamente os requisitos. As empresas que cumprem precisam de concorrência justa. O cidadão que declara os seus rendimentos precisa de saber que a sua transparência não o transforma no alvo preferencial por ser o mais fácil de alcançar.
Não temos elementos para afirmar que o Fisco usa deliberadamente uma venda perante os milhões. Temos casos e auditorias que justificam exigir melhores respostas sobre os seus pontos cegos. Transformar todas as empresas em culpadas seria tão injusto como tratar a sofisticação de um esquema como uma razão para desistir de o investigar.
A desigualdade de escrutínio corrói a confiança. Se o cidadão acreditar que a lei é rigorosa com quem deixa rasto e hesitante perante quem o dispersa, pagar impostos começa a parecer uma penalização da honestidade. Nenhum governo deveria aceitar essa percepção como uma inevitabilidade, muito menos tentar resolvê-la apenas com discursos sobre o dever de contribuir.
A Autoridade Tributária deve ter independência, meios e responsabilidade pelos resultados. Os governos devem responder pelas prioridades que estabelecem. E os cidadãos devem poder conhecer, em dados agregados que respeitem o sigilo fiscal, se o risco está a ser tratado onde o prejuízo potencial é maior. A confiança exige mais do que garantias de que tudo está a funcionar.
O contribuinte comum não pede licença para fugir aos impostos. Pede que a lei alcance também quem dispõe de meios para tornar o dinheiro difícil de seguir. Enquanto essa exigência não tiver uma resposta convincente, a lupa sobre o cidadão continuará a parecer maior do que os olhos do Estado diante dos milhões.
O QUE DEVE SER RETIDO
- As buscas e os inquéritos não constituem condenações.
- Os números de crimes detectados não medem toda a criminalidade existente.
- A eficiência fiscal deve ser avaliada também pela capacidade de investigar operações complexas.
Nota Editorial
Esta crónica de opinião defende uma fiscalização fiscal proporcional ao risco e ao prejuízo potencial, com meios para compreender operações empresariais complexas. A crítica dirige-se às prioridades públicas e à eficácia dos controlos, preservando a distinção entre actividade empresarial legítima e condutas que carecem de investigação.
O caso TAX FREE é apresentado segundo o comunicado da Polícia Judiciária de 14 de Outubro de 2026. Os valores divulgados são estimativas no âmbito de inquéritos em curso. As conclusões da auditoria referida no relatório de 2023 são identificadas como históricas, e a resposta governamental de 2024 é igualmente considerada.
As publicações internacionais reunidas abaixo acrescentam enquadramento sobre transparência imobiliária, fiscalização por risco e investigação de crimes fiscais. A orientação do GAFI trata especificamente o branqueamento de capitais, fenómeno que pode cruzar-se com a evasão fiscal, mas que não deve ser confundido com ela. Estes documentos não constituem estimativas da dimensão da evasão fiscal no imobiliário português.
Referências credíveis
- [1] Polícia Judiciária — Operação TAX FREE, comunicado de 14 de Outubro de 2026.
Fonte primária sobre as diligências e as suspeitas divulgadas; a investigação prossegue. - [2] Ministério das Finanças — Relatório sobre o Combate à Fraude e Evasão Fiscais e Aduaneiras 2023, páginas 28 e 29.
Fonte oficial para as conclusões históricas da auditoria ao controlo tributário do arrendamento. - [3] Observador — Auditoria que aponta falta de controlo do fisco nas rendas tem amostra muito reduzida, diz secretária de Estado, 11 de Setembro de 2024.
Regista a resposta governamental às conclusões e à dimensão da amostra da auditoria. - [4] ECO — Fisco recebeu 5.710 denúncias de fraude fiscal em 2025, 3 de Julho de 2026. Síntese jornalística do relatório oficial relativo a 2025.
Os dados referem-se à actividade de detecção e investigação, sem estimar todo o crime existente. - [5] OCDE — Strengthening International Tax Transparency on Real Estate — From Concept to Reality (2024).
Relatório ao G20 sobre troca de informação imobiliária e ligação aos registos de beneficiários efectivos. - [6] OCDE — Tax Administration 2025 — Compliance management (2025).
Examina a gestão do cumprimento fiscal por risco e o uso de análise de dados pelas administrações tributárias. - [7] GAFI/FATF — Guidance for a Risk-Based Approach to the Real Estate Sector (2022).
Trata a prevenção do branqueamento no imobiliário, incluindo diligência sobre clientes e beneficiários efectivos; não mede a evasão fiscal portuguesa. - [8] OCDE — Fighting Tax Crime — The Ten Global Principles, Second Edition (2021).
Apresenta princípios para investigar e combater crimes fiscais, com cooperação internacional e respeito pelos direitos dos suspeitos.
Francisco António dos Santos Gonçalves
Com Augustus Veritas — AI Assistant
Fragmentos do Caos
FC-Chronic-News

fgoncalves
Francisco Gonçalves, com mais de 40 anos de experiência em software, telecomunicações e cibersegurança, é um defensor da inovação e do impacto da tecnologia na sociedade. Além da sua actuação empresarial, reflecte sobre política, ciência e cidadania, alertando para os riscos da apatia e da desinformação. No seu blog, incentiva a reflexão e a acção num mundo em constante mudança.


Também poderá gostar
Portugal: Comprámos a Tecnologia, Esquecemos de Actualizar a Gestão
A austeridade é para os outros