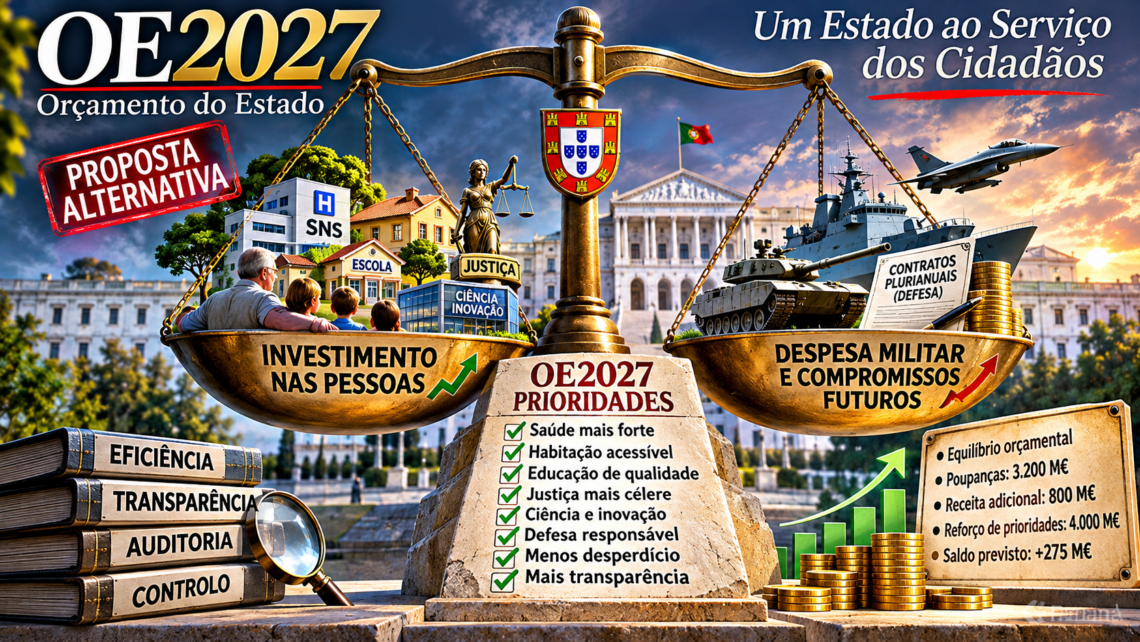
OE2027 alternativo: reformar o Estado sem prometer poupanças imaginárias
OE2027 alternativo: reformar o Estado sem prometer poupanças imaginárias
Orçamento alternativo prudente · 8 de Novembro de 2026
8 de Novembro de 2026 · Proposta editorial independente · Valores em milhões de euros (M€). Este texto revê o nosso orçamento alternativo: em vez de anunciar 4.000 M€ de financiamento em 2027, fixa uma meta prudencial de 500 M€ de melhoria orçamental nesse ano e uma ambição de 4.000 M€ de efeito anual até 2029, sujeita a demonstração.
1. O princípio: não gastar poupanças que ainda não existem
A crise de acesso aos serviços públicos exige prioridades. Mas anunciar 4.000 M€ de poupanças num ano, sem identificar contratos, calendários e custos de transição, seria reproduzir o vício que pretendemos combater. Uma meta não é uma receita garantida. A alternativa é auditar, executar, medir e só depois libertar reforços permanentes.
2. Ponto de partida — proposta oficial OE2027
| Receitas (classificação agregada) | M€ |
|---|---|
| Impostos | 80.886 |
| Contribuições sociais | 44.636 |
| Outras receitas | 15.357 |
| Receitas de capital | 2.477 |
| TOTAL | 143.356 |
Receitas oficiais previstas
| Despesas (classificação económica) | M€ |
|---|---|
| Prestações sociais | 59.991 |
| Pessoal | 35.983 |
| Outras despesas correntes | 19.717 |
| Consumo intermédio | 16.744 |
| Capital | 10.646 |
| TOTAL | 143.081 |
Despesa oficial prevista
Os agregados de referência, anteriormente publicados na nossa análise, excluem PRR e correspondem à proposta inicial, não ao texto final aprovado. O saldo aritmético é +275 M€. Estes números devem ser reconciliados com os mapas finais antes de qualquer utilização legislativa.
3. A nova meta para 2027: 500 M€, não 4.000 M€
O objectivo de 500 M€ é uma hipótese de planeamento, não uma poupança validada. Para ilustrar um orçamento equilibrado, supomos 400 M€ de redução líquida de despesa e 100 M€ de receita adicional. Se a verificação não confirmar estas parcelas, os reforços são automaticamente reduzidos ou adiados.
| Fonte proposta de financiamento | Natureza | Meta 2027 |
|---|---|---|
| Compras e contratos auditados | Menor despesa | 150 M€ |
| Simplificação administrativa comprovada | Menor despesa | 100 M€ |
| Revisão de programas e apoios ineficazes | Menor despesa | 75 M€ |
| Energia, património e rendas | Menor despesa | 75 M€ |
| Revisão selectiva de benefícios fiscais | Receita adicional | 100 M€ |
| TOTAL | 400 M€ despesa + 100 M€ receita | 500 M€ |
Composição da meta prudente
A revisão fiscal requer estimativas de comportamento e impacto distributivo; as reduções de despesa exigem apuramento líquido de custos de transição, indemnizações e eventuais encargos futuros. Nenhuma destas metas deve ser tratada como apropriação automaticamente disponível.
4. Onde aplicar os 500 M€ — apenas após confirmação
| Prioridade | Reforço condicional 2027 | Resultado a medir |
|---|---|---|
| SNS | 175 M€ | Primeira observação médica, tempos de espera, cuidados primários |
| Habitação acessível | 100 M€ | Casas concluídas e ocupadas, custo por fogo |
| Educação | 75 M€ | Professores colocados, abandono, aprendizagem |
| Justiça | 50 M€ | Duração dos processos e pendências |
| Ciência, tecnologia e cibersegurança | 40 M€ | Projectos avaliados, resiliência e transferência tecnológica |
| Administração digital | 35 M€ | Prazos e custo por procedimento |
| Auditoria e fiscalização | 25 M€ | Contratos auditados e recomendações executadas |
| TOTAL | 500 M€ | Reforços condicionados |
Reforços prioritários propostos
Esta distribuição é uma proposta de reafectação marginal, não o orçamento total de cada ministério. A utilização de receitas de impostos e contribuições exige respeitar afectações legais, fundos autónomos e perímetros contabilísticos. Os reforços permanentes só podem ser aprovados após confirmação de fontes também permanentes.
5. Contas reconciliadas e cenário de falha
| Agregado | Governo (referência) | Alternativa condicional |
|---|---|---|
| Receitas | 143.356 M€ | 143.456 M€ |
| Despesas | 143.081 M€ | 143.181 M€ |
| Saldo | +275 M€ | +275 M€ |
Aritmética do cenário: receita 143.356 + 100 = 143.456; despesa 143.081 − 400 + 500 = 143.181; saldo = +275 M€. O reforço líquido da despesa é 100 M€, compensado pela receita adicional de 100 M€.
| Poupança/receita confirmada | Reforço máximo libertável | Regra |
|---|---|---|
| 0 M€ | 0 M€ | Não antecipar despesa |
| 250 M€ | Até 250 M€ | Só medidas financiadas |
| 500 M€ | Até 500 M€ | Executar plano completo |
O quadro é uma regra de prudência, não uma previsão probabilística. Uma reserva adicional para choques macroeconómicos seria desejável, mas não está quantificada neste exercício.
6. Defesa Nacional: escrutinar compromissos, não inventar cortes
A Defesa tem funções legítimas: soberania, protecção marítima, compromissos internacionais, ciberdefesa e resposta a emergências. Os cerca de 3.798,8 M€ de despesa consolidada de Defesa referidos na discussão do OE2027 e os 524,3 M€ da Lei de Programação Militar não devem ser somados: a segunda parcela integra a primeira. Os valores e o perímetro devem ser confirmados nos mapas oficiais actualizados.
Fragatas, blindados Leopard, aeronaves e sistemas de armamento implicam compromissos plurianuais. O custo total de ciclo de vida — aquisição, pessoal, manutenção, munições, actualizações e desactivação — deve ser tornado público sempre que a segurança o permita. Não inscrevemos poupanças militares hipotéticas na meta de 500 M€. Qualquer revisão contratual exige avaliação jurídica e operacional.
7. Reformas 2027–2029: ambição, não promessa
| Ano | Melhoria anual pretendida face à trajectória sem reformas | Condição |
|---|---|---|
| 2027 | 500 M€ | Primeiros contratos e medidas verificados |
| 2028 | 1.800 M€ | Expansão após auditoria e resultados |
| 2029 | 4.000 M€ | Objectivo ambicioso dependente de reformas estruturais |
Trajectória ilustrativa de melhoria anual
Estes montantes são níveis anuais de melhoria, não parcelas a somar entre anos nem poupanças acumuladas certificadas. Atingir 4.000 M€ em 2029 exigiria um plano plurianual com identificação de medidas, alterações legais, custos, execução e auditoria independente.
8. Governação: como impedir que a poupança exista apenas no PowerPoint
Propomos inventário público de contratos elegíveis, estimativas ex ante, auditoria ex post, indicadores trimestrais e uma regra de libertação de dotações por resultados verificados. O Tribunal de Contas, o Conselho das Finanças Públicas e os órgãos parlamentares têm funções distintas e não devem ser confundidos com gestores de execução. Os dados devem ser disponibilizados em formato aberto, respeitando sigilo legal e segurança nacional.
9. Riscos e limites
A economia pode crescer menos do que o previsto; inflação e juros podem pressionar custos; a revisão de benefícios fiscais pode produzir menos receita; renegociar contratos pode exigir indemnizações; e poupanças administrativas podem demorar anos. Por isso, o saldo positivo de referência não deve ser tratado como margem livre para novos compromissos. As nossas estimativas não substituem o parecer de entidades independentes nem os mapas de contabilidade nacional.
10. Conclusão — a seriedade também é uma escolha política
Portugal não precisa de um Estado que anuncie milhões como quem lança confettis. Precisa de um Estado que demonstre, factura a factura, contrato a contrato, serviço a serviço, onde o dinheiro público cria valor. É preferível uma meta de 500 milhões verificada a uma promessa de quatro mil milhões sem fundamento. A cidadania exige ambição; a democracia exige contas certas.
Nota editorial
Crónica de opinião e exercício de simulação independente. Os números de referência são os utilizados na análise inicial da proposta de OE2027, em discussão a 8 de Novembro de 2026. A meta de 500 M€ e a trajectória até 2029 são hipóteses normativas, não compromissos oficiais, poupanças auditadas ou previsões certificadas. O cenário alternativo só preserva o saldo de +275 M€ se todas as condições de financiamento se verificarem. Os gráficos representam valores publicados ou metas claramente identificadas, não medições de execução.
Fontes e referências nacionais e internacionais
- Entidade Orçamental — proposta e mapas OE2027
- Conselho das Finanças Públicas — análises e projecções
- ECO — discussão e propostas de alteração, 6 Novembro 2026
- Comissão Europeia — governação orçamental
- OCDE — Public Governance
- FMI — Fiscal Transparency
Fragmentos do Caos — Cidadania, rigor e escrutínio das contas públicas.

fgoncalves
Francisco Gonçalves, com mais de 40 anos de experiência em software, telecomunicações e cibersegurança, é um defensor da inovação e do impacto da tecnologia na sociedade. Além da sua actuação empresarial, reflecte sobre política, ciência e cidadania, alertando para os riscos da apatia e da desinformação. No seu blog, incentiva a reflexão e a acção num mundo em constante mudança.


