O MAI e o rigor que falta dentro de casa
O MAI e o rigor que falta dentro de casa
As falhas descritas pela Inspecção-Geral de Finanças exigem explicações ao Governo de Luís Montenegro e uma resposta verificável de Luís Neves.
Nota de abertura:
O rigor que o Estado exige aos cidadãos deve orientar a gestão dos seus próprios serviços. Esta crónica defende o apuramento documentado das falhas e uma prestação de contas que permita acompanhar a sua correcção.
Há uma forma discreta de um Governo perder autoridade: exigir disciplina aos cidadãos enquanto os mecanismos que deveriam vigiar a sua própria administração deixam passar irregularidades. O discurso pode continuar firme. A confiança é que começa a ceder.
As falhas agora descritas na Secretaria-Geral do Ministério da Administração Interna merecem esse escrutínio. O dinheiro público chega aos serviços depois de sair do trabalho dos contribuintes. Cada decisão sobre a sua utilização deve poder ser explicada a quem o entregou.
Num ministério responsável pela segurança, a capacidade de demonstrar essa utilização deveria constituir uma exigência elementar. Também se protege o Estado impedindo que as suas contas fiquem vulneráveis.
O que está em causa
Segundo o Observador, a IGF identificou, em dois programas de fundos europeus geridos pela Secretaria-Geral do MAI, irregularidades com impacto financeiro potencial de 4.467.686 euros. A maior parcela corresponde a remunerações não previstas nas candidaturas. A notícia descreve ainda controlos internos insuficientes e ausência de uma estratégia antifraude. [1]
DADOS ESSENCIAIS
- Auditoria realizada entre Abril e Julho de 2026; relatório de Setembro.
- Organismo então dirigido por Ricardo Carrilho.
- Recomendação de correcção integral das despesas não elegíveis em 60 dias, contados da recepção do relatório. [1]
O significado destes elementos exige precisão. O Tribunal de Contas Europeu esclarece que um erro de elegibilidade ou de contratação não demonstra, por si só, fraude; uma despesa irregular pode até ter produzido benefícios reais. A fraude pressupõe uma actuação deliberada para obter uma vantagem. [4]
Essa distinção permite formular a crítica certa: como foram aprovadas as despesas, que verificações existiam e por que motivo falharam? A gravidade administrativa merece resposta mesmo antes de qualquer eventual apuramento judicial.
A responsabilidade política tem nome e calendário
Luís Montenegro deve assegurar uma resposta do seu Governo à altura do problema. Luís Neves deve explicar o funcionamento da tutela que exerce. Ricardo Carrilho deve prestar esclarecimentos sobre a gestão que lhe coube. O escrutínio de um interveniente não dispensa o dos restantes.
Para distribuir responsabilidades com justiça, é indispensável reconstruir o calendário das decisões. Importa conhecer as datas das autorizações, os pareceres emitidos, os alertas recebidos e a circulação da informação. A data de uma auditoria, por si só, não permite atribuir a um ministro todos os actos que ela examina.
Também a responsabilidade política deve ser avaliada pelo que cada governante podia conhecer, devia acompanhar e fez quando tomou conhecimento. A confiança do primeiro-ministro num ministro pode justificar a sua permanência no cargo; a confiança dos cidadãos precisa de elementos verificáveis.
Uma disputa entre gabinetes e dirigentes não pode ocupar o lugar da prestação de contas. Seria uma estranha democracia aquela em que todos apresentam razões para desconfiar dos outros e ninguém apresenta documentos suficientes para esclarecer o contribuinte.
A lealdade precisa de espaço para o aviso
Na tomada de posse do novo secretário-geral, Luís Neves afirmou: «A Secretaria-Geral apoia a tutela, não dirige a tutela.» Anunciou também que pediria uma auditoria ampla à actividade e contratação da Secretaria-Geral e do SIRESP. [2]
A direcção política tem legitimidade para definir objectivos. O apoio técnico deve ajudá-la a concretizá-los dentro das regras. Isso inclui comunicar dificuldades, documentar reservas e avisar quando um procedimento precisa de ser corrigido.
Uma chefia que só recebe boas notícias pode estar mal informada. Uma administração em que os alertas dependem da simpatia de quem os recebe torna-se frágil. A lealdade ao serviço público exige que uma reserva técnica seja apreciada pelo seu conteúdo, mesmo quando perturba o calendário político.
O mesmo princípio protege o governante de acusações infundadas: decisões registadas, pareceres identificados e competências claras permitem distinguir uma pressão indevida de uma divergência legítima. A documentação serve todos os que actuam correctamente.
O controlo começa antes da factura
No OECD Public Integrity Handbook, a OCDE trata o controlo interno e a gestão do risco como partes do funcionamento normal das organizações públicas. Recomenda responsabilidades claras, avaliação dos riscos, acompanhamento dos controlos e procedimentos para responder a suspeitas. A auditoria interna fornece uma apreciação independente; a gestão conserva a responsabilidade de gerir os riscos. [3]
Aplicado a este caso, o princípio é simples: a elegibilidade de uma despesa deve ser verificada antes da sua apresentação a financiamento. Quem autoriza precisa de conhecer o fundamento. Quem valida deve ter acesso aos comprovativos. Uma excepção deve deixar uma justificação identificável.
É aqui que a modernização administrativa deve ser medida. Um sistema informático pode ter muitos ecrãs e continuar a permitir decisões sem uma pista de auditoria suficiente. O investimento só melhora o controlo quando permite saber quem fez o quê, com que autorização e em que momento.
A tecnologia ajuda a prevenir erros através de validações e alertas. Precisa, contudo, de regras coerentes, pessoal preparado e uma cadeia de decisão que responda pelo resultado. Comprar uma plataforma não equivale a instalar uma cultura de responsabilidade.
A autoridade do Estado também se mede pela clareza com que explica o destino de cada euro que recebe.
Uma auditoria tem de chegar ao fim
A auditoria anunciada por Luís Neves pode contribuir para esclarecer os factos. Para isso, o seu mandato deve permitir examinar as decisões relevantes com independência, incluindo as que possam afectar a imagem de quem a solicitou.
O resultado deve traduzir-se num plano correctivo com responsáveis e prazos. Se houver verbas a recuperar, importa acompanhar a recuperação efectiva. Se forem identificados indícios que justifiquem a intervenção de outras entidades, devem seguir os canais competentes. As recomendações precisam de voltar a ser verificadas depois de dadas como cumpridas.
Este cuidado tem paralelo internacional. No Relatório Especial 26/2025, o Tribunal de Contas Europeu apontou insuficiências na troca de informação entre organismos europeus de combate à fraude e no acompanhamento das recuperações pela Comissão Europeia. A lição que retiro para a gestão pública é a necessidade de acompanhar o processo até ao seu desfecho. [6]
As limitações de sistemas europeus reforçam a exigência de melhoria em Portugal. Uma falha encontrada noutro nível da administração nunca torna aceitável deixar a nossa sem resposta.
O contribuinte precisa de conseguir ler as contas
O Fiscal Transparency Handbook do FMI enquadra a transparência financeira através da clareza, fiabilidade, regularidade, oportunidade e relevância da informação pública. O objectivo é permitir que cidadãos e instituições compreendam as finanças do Estado e avaliem as decisões tomadas. [5]
Para o MAI, defendo a publicação das conclusões da auditoria e de um quadro simples de acompanhamento: irregularidade identificada, montante em causa, medida correctiva, entidade responsável e estado de execução. Os elementos protegidos por razões de segurança ou por outros deveres legais podem ser resguardados com uma justificação concreta.
Também deve ficar claro quem suporta uma eventual correcção financeira. Excluir uma despesa do financiamento europeu não revela automaticamente onde ficará o encargo final. Essa consequência precisa de ser apurada e comunicada, sem transformar um valor potencial numa perda definitiva por simples força de uma manchete.
Uma boa explicação pública permite perceber quanto foi corrigido e o que continua por resolver. O contribuinte não deveria precisar de uma investigação paralela para descobrir se uma recomendação foi cumprida.
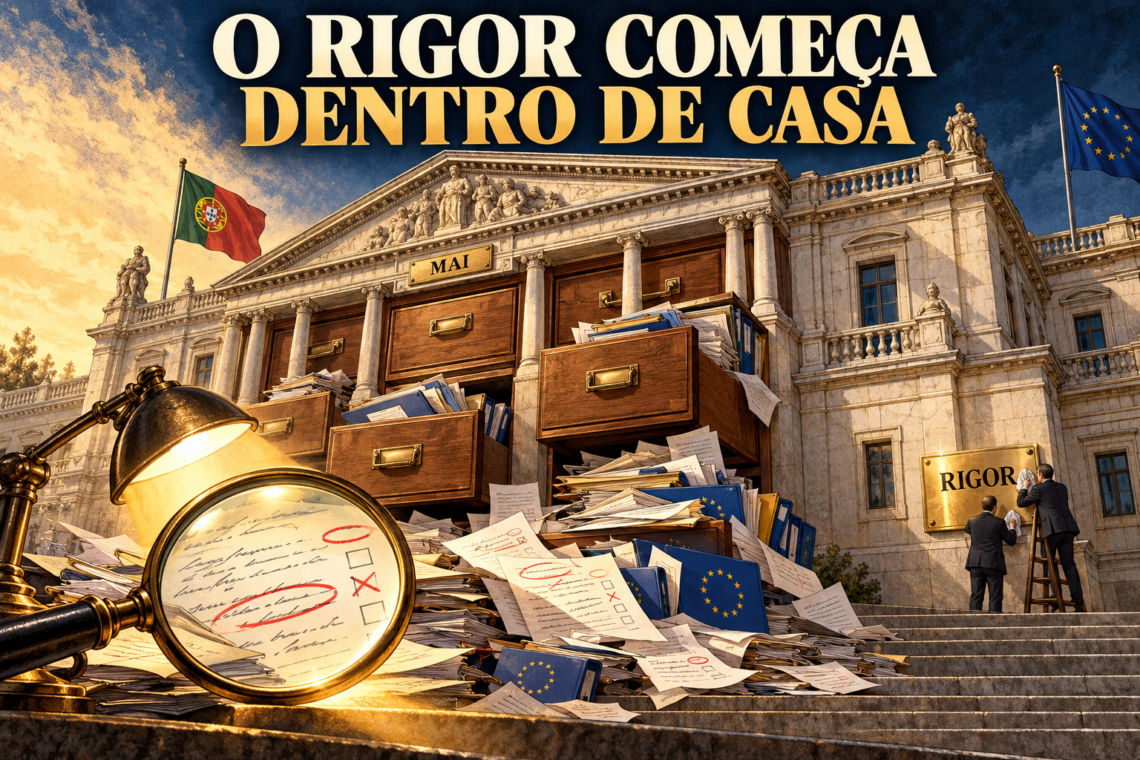
O rigor começa dentro de casa
O Governo de Luís Montenegro será avaliado pela resposta que der a estas falhas. Luís Neves tem a oportunidade de demonstrar que o pedido de auditoria conduz a esclarecimento e correcção. Essa demonstração exige resultados que sobrevivam ao fim do ciclo noticioso.
Os profissionais que cumprem as suas funções também beneficiam desse esclarecimento. Uma administração incapaz de distinguir decisões correctas de procedimentos irregulares deixa a suspeita espalhar-se sobre todos, incluindo sobre quem alertou, verificou e trabalhou bem.
Governar é aceitar que o poder recebido traz consigo o dever de explicar. A exigência deve atravessar a porta dos gabinetes com a mesma naturalidade com que chega à vida dos cidadãos.
O dinheiro público merece uma vigilância que não adormeça depois da assinatura. E o contribuinte merece saber quem ficou de guarda.
Nota Editorial
Crónica de opinião redigida com base em informação consultada em 16 de Outubro de 2026. As conclusões atribuídas à IGF são conhecidas através da reportagem do Observador; o relatório original integral não foi consultado directamente. O impacto financeiro potencial e a recomendação de correcção não são aqui apresentados como prova de desvio de dinheiro ou como perda definitiva já apurada.
A responsabilidade individual depende da documentação e das datas de cada decisão. As referências internacionais enquadram princípios de controlo, transparência e acompanhamento; não constituem investigações sobre este caso. As propostas de publicação e acompanhamento são posições editoriais do autor.
Autoria: Francisco António dos Santos Gonçalves. Investigação e colaboração editorial: Augustus Veritas — AI Assistant.
Referências credíveis
- [1] Observador — Pedro Raínho, Inspeção-Geral das Finanças deteta 4,5 milhões de euros em gastos irregulares na secretaria-geral do MAI, 16 de Outubro de 2026
- [2] RTP / Lusa — Ministro da Administração Interna pede «ampla auditoria» à Secretaria-Geral e SIRESP, 15 de Outubro de 2026
- [3] OCDE — OECD Public Integrity Handbook, capítulo 10, Risk management, 2020
- [4] Tribunal de Contas Europeu — Annual report on the EU budget: 10 frequently asked questions, perguntas 6, 8 e 9
- [5] Fundo Monetário Internacional — Fiscal Transparency Handbook, 2018
- [6] Tribunal de Contas Europeu — Auditors flag weaknesses in EU’s anti-fraud fight, síntese do Relatório Especial 26/2025
Francisco António dos Santos Gonçalves
Fragmentos do Caos
FC-Chronic-News

fgoncalves
Francisco Gonçalves, com mais de 40 anos de experiência em software, telecomunicações e cibersegurança, é um defensor da inovação e do impacto da tecnologia na sociedade. Além da sua actuação empresarial, reflecte sobre política, ciência e cidadania, alertando para os riscos da apatia e da desinformação. No seu blog, incentiva a reflexão e a acção num mundo em constante mudança.