A Religião dos Mercados
A Religião dos Mercados
Quando o dinheiro deixa de ser instrumento e começa a comportar-se como divindade.
Nota de abertura:
Os mercados são instrumentos indispensáveis de uma economia moderna. O problema começa quando deixamos de os tratar como instrumentos e passamos a invocá-los como uma autoridade superior à política, à democracia e à própria sociedade.
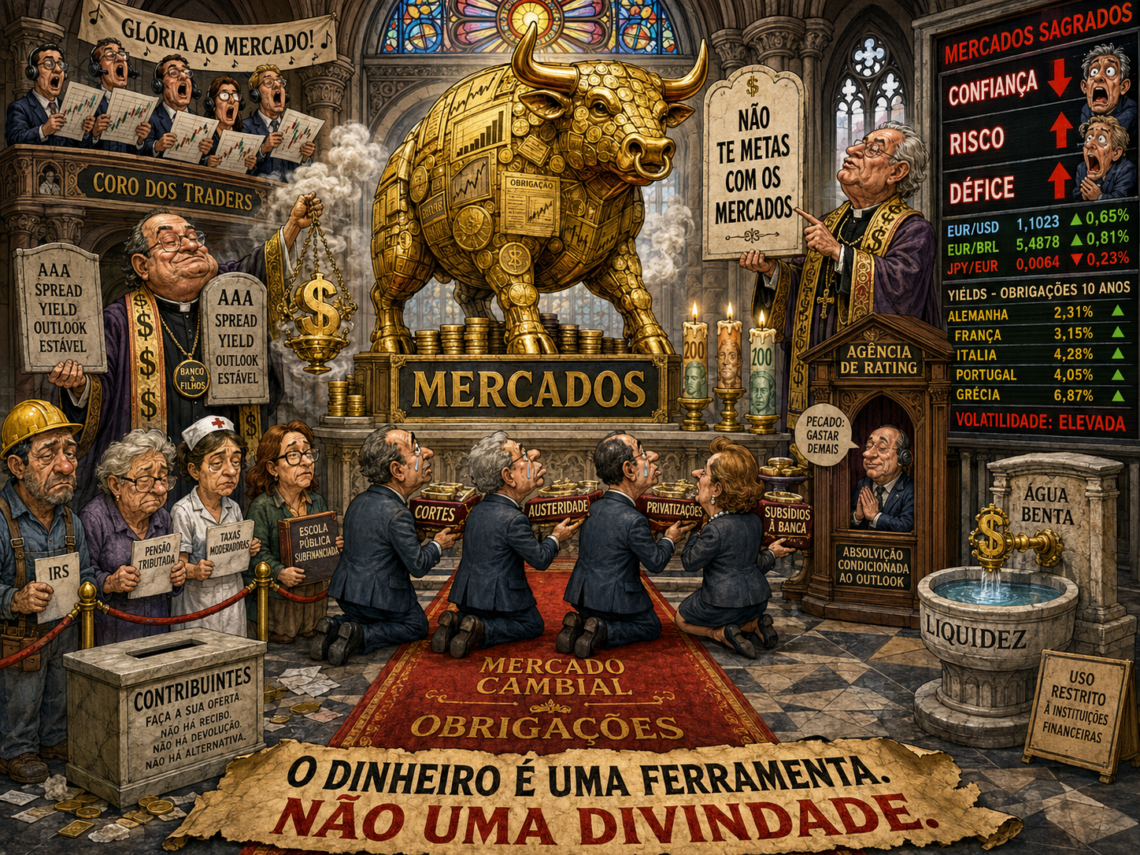
Há uma nova religião no Ocidente.
Não tem templos.
Tem bolsas.
Não tem sacerdotes.
Tem analistas.
Não tem escrituras sagradas.
Tem gráficos.
Não promete a vida eterna.
Promete crescimento trimestral.
E possui um mandamento acima de todos os outros:
Não te meterás com os mercados.
Pronuncia-se a frase com a solenidade reservada às verdades absolutas.
Os governos podem cair.
Os salários podem baixar.
Os hospitais podem esperar.
As pensões podem ser revistas.
Os impostos podem subir.
Os cidadãos podem protestar.
Mas os mercados?
Com os mercados não se brinca.
Eles ficam “nervosos”.
Perdem “confiança”.
Ficam “decepcionados”.
Punem.
Castigam.
Exigem.
É curioso como entidades supostamente racionais desenvolveram um vocabulário emocional superior ao de muitas famílias.
A divindade sem rosto
Quem são afinal “os mercados”?
A expressão é magnífica precisamente porque ninguém aparece na fotografia.
Não existe o senhor Mercado.
Existem bancos.
Fundos de investimento.
Fundos de pensões.
Seguradoras.
Hedge funds.
Gestoras de activos.
Fundos soberanos.
Grandes empresas.
Bancos centrais.
Milhões de investidores.
Uns compram.
Outros vendem.
Uns especulam.
Outros protegem poupanças.
Uns procuram rendimento.
Outros procuram segurança.
Tudo perfeitamente compreensível.
O problema começa quando essa multidão de interesses privados é transformada numa espécie de consciência universal.
Então ouvimos:
“Os mercados disseram.”
Os mercados não dizem.
Os mercados compram e vendem.
Quem lhes atribui uma voz política somos nós.
E, estranhamente, essa voz é ouvida com uma rapidez que milhões de cidadãos raramente conseguem obter.
Uma democracia com duas urnas
Formalmente, vivemos em democracia.
O cidadão vota de quatro em quatro anos.
Escolhe partidos.
Elege representantes.
Muda governos.
Pelo menos é essa a teoria.
Mas um Estado endividado participa diariamente noutra eleição.
A eleição obrigacionista.
Nesta, os votos não são distribuídos igualmente.
Quem possui mais capital vota mais.
E pode votar todos os dias.
Se os investidores acreditarem que determinado governo está a gerir mal as contas públicas, exigem juros superiores para lhe emprestar dinheiro.
Se perderem confiança, vendem dívida.
Se acharem que uma moeda está sobrevalorizada, vendem a moeda.
Não há campanha eleitoral.
Não há debates televisivos.
Não há período de reflexão.
A votação acontece imediatamente.
E o resultado aparece numa yield.
Temos assim uma curiosa democracia moderna.
O cidadão possui um voto.
O capital possui liquidez.
E às vezes a segunda pesa mais depressa do que o primeiro.
O mercado nunca tem culpa
Existe, porém, algo fascinante nesta religião.
Os mercados podem estar errados.
Muito errados.
Podem produzir bolhas especulativas.
Podem sobrevalorizar empresas absurdamente.
Podem emprestar dinheiro irresponsavelmente.
Podem financiar activos tóxicos.
Podem vender em pânico.
Podem criar crises.
Podem destruir fortunas em semanas.
Mas raramente ouvimos:
“Os mercados falharam moralmente.”
Não.
Dizemos:
“houve uma correcção”.
Ou:
“os investidores reavaliaram o risco”.
É uma extraordinária elegância linguística.
Quando uma família deixa de pagar a prestação da casa, entrou em incumprimento.
Quando milhares de milhões desaparecem num mercado financeiro, ocorreu uma correcção.
Até o vocabulário sabe quem manda.
Privatizar o êxito, socializar o desastre
A liturgia torna-se verdadeiramente maravilhosa quando chega uma crise.
Enquanto tudo sobe:
o Estado não deve interferir.
Os mercados sabem alocar recursos.
A iniciativa privada conhece melhor a economia.
A regulação deve ser mínima.
O risco faz parte do capitalismo.
Excelente.
Depois o sistema financeiro aproxima-se do precipício.
Nesse momento descobrimos inesperadamente que há coisas mais importantes do que o mercado livre.
Chamam-se:
estabilidade financeira,
risco sistémico,
depósitos,
emprego,
crédito,
economia real.
E quem aparece?
O Estado.
Esse mesmo Estado incompetente que, meia hora antes, devia manter-se afastado.
Abre linhas de liquidez.
Garante depósitos.
Compra activos.
Recapitaliza instituições.
Nacionaliza prejuízos.
Mobiliza bancos centrais.
Empresta dinheiro público.
E salva o sistema.
Depois, quando o incêndio termina, os sacerdotes regressam ao púlpito.
E dizem novamente:
“Não se metam com os mercados.”
É difícil imaginar uma religião com melhor plano de seguros.
O pecado é sempre do Estado
Segundo esta doutrina, quase tudo aquilo que corre mal na economia possui uma explicação simples.
Se há inflação:
o Estado gastou demasiado.
Se há dívida:
o Estado gastou demasiado.
Se há impostos:
o Estado gastou demasiado.
Se os juros sobem:
o Estado perdeu credibilidade.
Pode ser verdade.
Muitas vezes é.
Governos irresponsáveis existem em abundância.
Mas curiosamente desaparece da narrativa tudo aquilo que não encaixa bem.
Crédito irresponsável.
Especulação.
Alavancagem.
Bolhas imobiliárias.
Produtos financeiros tóxicos.
Conflitos de interesses.
Agências de rating que descobriram o risco depois do colapso.
Instituições privadas demasiado grandes para falir.
Gestores extraordinariamente bem pagos para tomar decisões que depois exigem resgate público.
A culpa é distribuída de forma criativa.
O lucro tem proprietário.
O desastre torna-se sistémico.
Os mercados não são maus
É aqui que convém cometer uma heresia adicional.
Os mercados não são maus.
Também não são bons.
São mecanismos.
São extraordinariamente eficazes em determinadas funções.
Descobrem preços.
Distribuem capital.
Sinalizam escassez.
Permitem investimento.
Financiam empresas.
Canalizam poupança.
Criam incentivos.
Nenhuma economia moderna complexa funciona bem sem mercados.
O erro é exigir deles aquilo que nunca foram concebidos para oferecer:
Moralidade.
Um mercado não pergunta se uma criança deve ter tratamento médico.
Pergunta quanto custa.
Não pergunta se uma comunidade precisa de uma escola.
Pergunta se o investimento oferece retorno.
Não pergunta se um idoso merece dignidade.
Pergunta qual é a despesa associada.
Não há crueldade nisso.
Há apenas ausência de consciência.
Um termómetro também não é cruel porque indica febre.
O problema seria entregar-lhe o Ministério da Saúde.
O preço não é uma decisão moral
Esta confusão entre preço e valor tornou-se uma das grandes doenças intelectuais do nosso tempo.
Se algo possui preço elevado, parece importante.
Se não gera retorno financeiro, parece desperdício.
Mas uma sociedade não é uma carteira de investimento.
Um professor pode produzir pouco PIB mensurável e transformar centenas de vidas.
Um enfermeiro pode nunca gerar dividendos e ser indispensável.
Uma biblioteca pública pode ser financeiramente deficitária e civilizacionalmente lucrativa.
Uma floresta pode valer menos economicamente em pé do que transformada em madeira.
Um mercado consegue calcular o preço da madeira.
Não consegue calcular completamente o valor da floresta.
É por isso que existem Estados.
Não para destruir mercados.
Mas para decidir aquilo que não pode ser decidido apenas por mercados.
Não se metam com os mercados
A frase é particularmente curiosa porque os próprios mercados passam a vida a meter-se com os Estados.
Avaliam governos.
Punem orçamentos.
Alteram custos de financiamento.
Pressionam moedas.
Reagem a eleições.
Antecipam políticas.
Especulam sobre decisões de bancos centrais.
Exigem reformas.
Recompensam umas escolhas.
Castigam outras.
Tudo legítimo.
Mas quando um governo decide regular mercados, tributar transacções, limitar abusos ou proteger consumidores, surge imediatamente o aviso:
“Cuidado. Os mercados podem reagir.”
Naturalmente.
Também os cidadãos reagem.
Os sindicatos reagem.
As empresas reagem.
Os pensionistas reagem.
Os agricultores reagem.
Democracia é precisamente um sistema onde interesses diferentes reagem uns aos outros.
Só que existe uma diferença.
Quando cidadãos protestam, os governos podem ignorá-los.
Quando o custo da dívida sobe dois pontos percentuais, aparece rapidamente uma reunião de emergência.
O capital descobriu uma forma extraordinariamente eficiente de protesto.
Chama-se preço.
O verdadeiro problema
O problema não é que os mercados tenham poder.
Devem ter.
Quem empresta dinheiro tem direito a avaliar o risco.
Quem investe capital tem direito a decidir onde o coloca.
O problema é quando sociedades inteiras passam a aceitar que essa avaliação privada possui estatuto superior ao julgamento democrático.
Quando uma agência de rating consegue alterar uma política económica.
Quando um fundo consegue pressionar uma moeda.
Quando investidores obrigam governos a mudar rapidamente decisões que milhões de eleitores não conseguiram alterar durante anos.
Quando isso acontece, devemos pelo menos reconhecer aquilo que estamos a construir:
Uma democracia condicionada pelo capital.
Não é ditadura.
Não é conspiração.
Não existe uma sala secreta onde meia dúzia de banqueiros decide o destino da humanidade enquanto acaricia gatos persas.
É muito mais banal.
E precisamente por isso muito mais poderoso.
São milhões de decisões individuais produzindo uma força colectiva que nenhum eleitor controla.
O mercado como desculpa política
Há ainda uma utilização particularmente conveniente desta religião.
Governos adoram os mercados quando precisam de justificar decisões impopulares.
“Os mercados exigem reformas.”
“Os investidores querem estabilidade.”
“As agências esperam contenção.”
É fantástico.
O governante desaparece.
Não decidiu nada.
Foi o mercado.
É a versão económica de:
“Eu até queria ajudar, mas são ordens superiores.”
Os mercados tornam-se assim o álibi perfeito.
Não possuem rosto.
Não concorrem às eleições.
Não precisam de explicar decisões.
Não podem ser interrogados no Parlamento.
E não perdem eleições.
Quando Bessent descobriu a divindade
Até uma potência como os Estados Unidos descobre periodicamente os limites desta relação.
Pode um secretário do Tesouro tentar influenciar moedas?
Pode.
Pode intervir na estrutura e liquidez do mercado da dívida?
Pode.
Pode pressionar expectativas?
Pode.
Pode mobilizar milhares de milhões?
Naturalmente.
Mas se os investidores acreditarem que inflação, défice ou risco justificam preços diferentes, o Estado pode descobrir que está a tentar parar um oceano com um balde.
Não porque os mercados sejam omnipotentes.
Mas porque são gigantescos.
E porque milhares de milhões de decisões descentralizadas conseguem produzir forças superiores à vontade de um ministro.
Essa é uma lição económica útil.
Transformá-la numa doutrina política é outra coisa.
DIMENSÃO DA “DIVINDADE”
- O BIS estimou o volume médio diário do mercado cambial global em cerca de 9,6 biliões de dólares em Abril de 2025.
- A SIFMA registava, até Agosto de 2026, cerca de 1,204 biliões de dólares por dia de negociação média em títulos do Tesouro dos Estados Unidos.
- Em Julho de 2026, Estados Unidos e Japão realizaram uma intervenção conjunta para apoiar o iene; o efeito inicial não impediu nova fraqueza posterior da moeda.
- O FMI reconhece que intervenções públicas podem ser necessárias em crises sistémicas, mas alerta para o risco moral criado quando os participantes esperam ser protegidos das consequências de decisões imprudentes.
A sociedade vem primeiro
Mercados existem dentro de sociedades.
Não o contrário.
Foram sociedades que criaram moedas.
Tribunais.
Direitos de propriedade.
Contratos.
Bancos centrais.
Sistemas bancários.
Bolsas regulamentadas.
Leis comerciais.
Responsabilidade limitada.
Garantias de depósitos.
Tudo aquilo que permite aos mercados modernos existir depende de instituições públicas.
Portanto talvez devêssemos inverter a religião.
Não:
“Não se metam com os mercados.”
Mas:
“Não deixem que os mercados esqueçam a sociedade que torna possível a sua existência.”
Uma economia deve servir pessoas.
Não adorá-las enquanto consumidoras e ignorá-las enquanto cidadãos.
O mercado é uma ferramenta extraordinária.
Mas uma ferramenta não deve escolher o carpinteiro.
O último mandamento
Talvez a verdadeira ameaça não sejam os mercados.
É a nossa submissão intelectual perante eles.
É aceitar que qualquer decisão pode ser discutida excepto aquela que possa desagradar aos investidores.
É considerar inevitável aquilo que é apenas uma escolha económica.
É transformar juros em moral.
Ratings em sentenças.
Spreads em doutrina.
E capital em soberania.
Os mercados devem ser respeitados.
Devem ser compreendidos.
Devem ser regulados com inteligência.
Devem ter liberdade suficiente para funcionar.
Mas não devem ser adorados.
Porque uma sociedade que começa a tratar mecanismos financeiros como entidades superiores acaba inevitavelmente por esquecer quem deveria estar no topo da hierarquia.
O cidadão.
Não o investidor.
Não o fundo.
Não o banco.
Não a bolsa.
O cidadão.
E quando uma democracia começa a ter medo de contrariar mercados que não têm medo nenhum de contrariar democracias, talvez esteja na altura de recordar uma coisa muito simples:
O dinheiro é uma invenção da civilização.
A civilização não foi inventada para servir o dinheiro.
Nota Editorial
Esta é uma crónica de opinião. A expressão «religião dos mercados» é uma metáfora editorial dirigida à tendência para atribuir aos mercados financeiros um estatuto de autoridade quase inevitável ou superior à decisão democrática. Não pretende afirmar a existência de uma conspiração coordenada, nem imputar intenção moral comum a investidores, bancos, fundos ou outras instituições.
Os mercados financeiros são mecanismos descentralizados formados por participantes com interesses, horizontes e estratégias diferentes. A crónica reconhece explicitamente funções essenciais dos mercados, como formação de preços, financiamento, gestão de risco e canalização de poupança.
A referência a Scott Bessent parte do debate desencadeado pelas intervenções norte-americanas recentes nos mercados cambial e obrigacionista. Stephen S. Roach criticou essas iniciativas num ensaio publicado em Agosto de 2026. A intervenção conjunta dos Estados Unidos e do Japão para apoiar o iene ocorreu em 31 de Julho de 2026; fontes posteriores registaram que o efeito inicial não estabilizou a moeda de forma duradoura.
A crítica à socialização de prejuízos não significa que todo o apoio público ao sistema financeiro seja ilegítimo. Em crises sistémicas, autoridades públicas e bancos centrais podem ter razões fortes para intervir. O próprio FMI, contudo, sublinha o problema do risco moral: a expectativa de protecção pública pode enfraquecer os incentivos à prudência privada.
Os valores relativos à dimensão dos mercados são ordens de grandeza documentadas por fontes institucionais: o BIS estimou 9,6 biliões de dólares de volume cambial médio diário em Abril de 2025; a SIFMA reportou cerca de 1,204 biliões de dólares de volume médio diário em Treasuries no acumulado de 2026 até Agosto.
Pesquisa factual e verificação de fontes assistidas por IA da OpenAI. A interpretação, as metáforas e o argumento editorial pertencem à crónica.
Referências credíveis e publicações internacionais
- Project Syndicate — Stephen S. Roach, “Don’t Mess With Markets”
- Reuters — Bessent says disorderly yen moves can destabilize global markets
- Reuters — Japan warns against weak yen, stands ready to intervene
- Bank for International Settlements — Global FX trading hits $9.6 trillion per day in April 2025
- SIFMA — US Treasury Securities Statistics
- International Monetary Fund — Preserving Financial Stability
- International Monetary Fund — Central Bank Emergency Support to Securities Markets
- Federal Reserve Bank of New York — The 2026 U.S. Treasury Market Conference
Francisco Gonçalves
Fragmentos do Caos
FC-Chronic-News
O facto é:
O mercado apresentou condições.
Depois o governo escolheu.
Pode ter escolhido sob enorme pressão.
Pode ter considerado todas as outras opções piores.
Pode até ter escolhido correctamente.
Mas deve assumir a decisão.
Porque quando começamos a permitir aos governos dizer:
“Não fomos nós. Foram os mercados.”
Estamos a criar uma forma muito conveniente de irresponsabilidade democrática.

fgoncalves
Francisco Gonçalves, com mais de 40 anos de experiência em software, telecomunicações e cibersegurança, é um defensor da inovação e do impacto da tecnologia na sociedade. Além da sua actuação empresarial, reflecte sobre política, ciência e cidadania, alertando para os riscos da apatia e da desinformação. No seu blog, incentiva a reflexão e a acção num mundo em constante mudança.


Também poderá gostar
O Clube dos Escolhidos
A intervenção policial no Porto e os limites da força