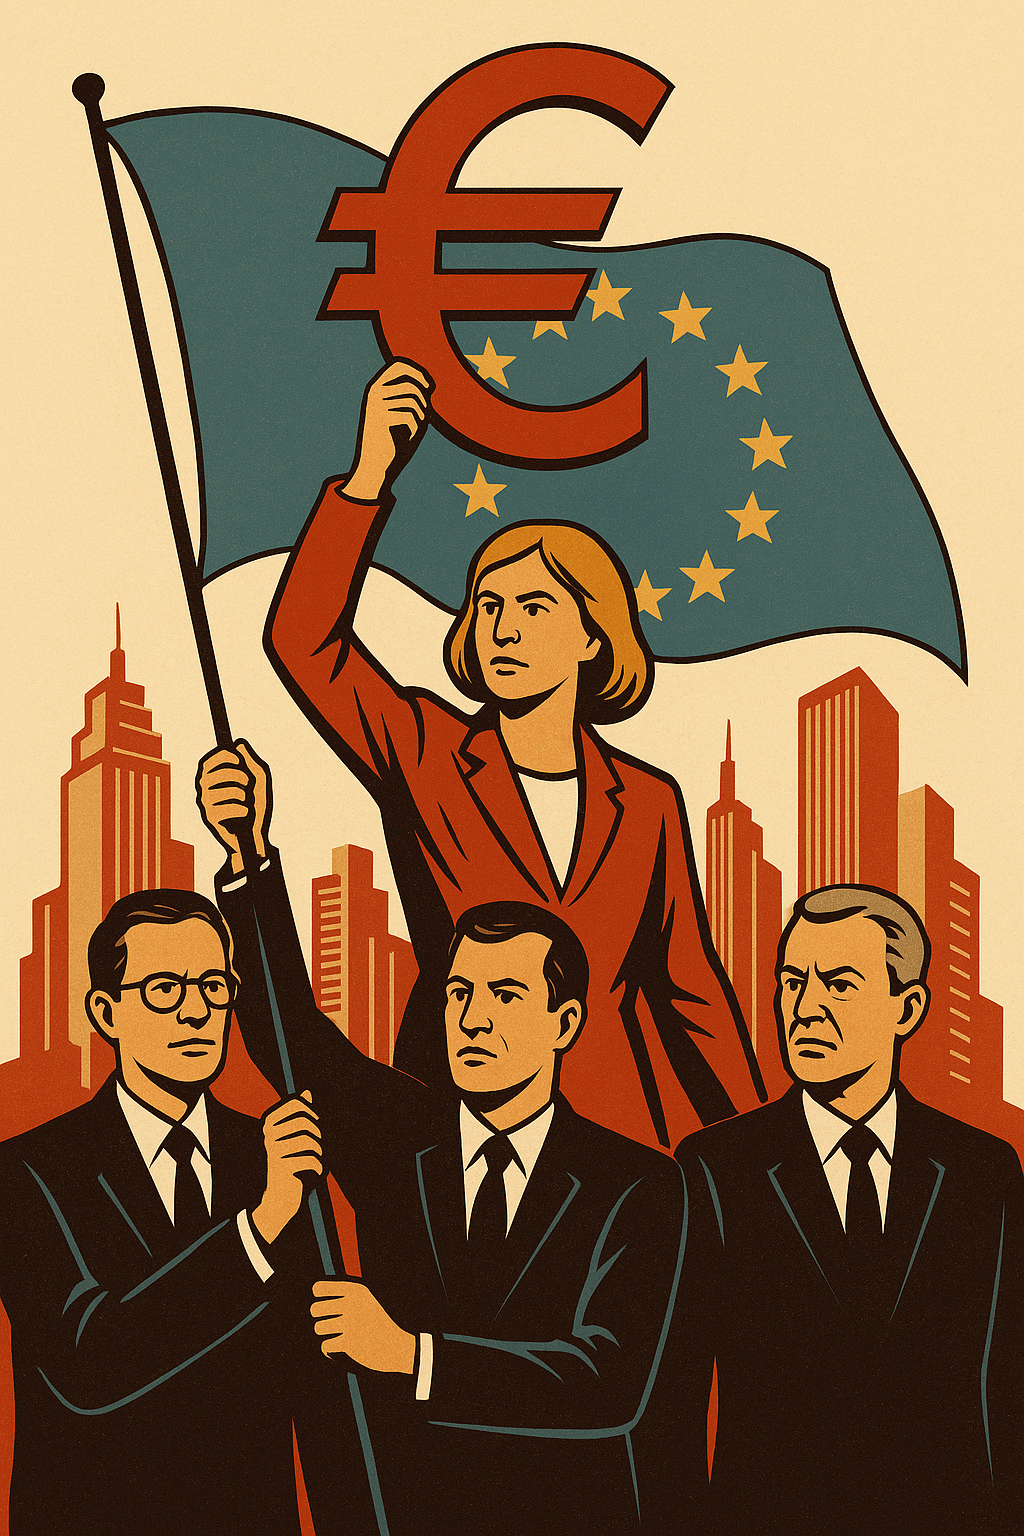
“Os Banqueiros Unidos Jamais Serão Vencidos” : a nova Internacional da Banca
- Maria Luís Albuquerque, comissária europeia dos Serviços Financeiros e da União de Poupança e Investimento, reuniu em Bruxelas com responsáveis de vários grandes bancos europeus.
- Entre os presentes estiveram Paulo Macedo, CEO da Caixa Geral de Depósitos, e Miguel Bragança, CFO do BCP, em representação da banca portuguesa.
- Os banqueiros pediram “ambição de todos os lados — decisores políticos, supervisores e bancos” na criação de um Mercado Único “verdadeiramente integrado”.
- Segundo a comissária, os bancos europeus são hoje “fortes, resilientes e rentáveis”, mas a fragmentação regulatória continua a limitar a expansão transfronteiriça e a consolidação do sector.
- Este diálogo alimentará o Relatório sobre a Competitividade Bancária de 2026 e a revisão das regras de supervisão e regulação na União Europeia.
«Os banqueiros unidos jamais serão vencidos»
A nova Internacional da Banca Europeia
1. Quando a banca descobre a palavra “ambição”
“Precisamos de ambição de todos os lados — decisores políticos, supervisores e bancos.” A frase, saída de um encontro entre os principais banqueiros europeus e a comissária Maria Luís Albuquerque, soa quase a palavra de ordem sindical. Falta apenas o megafone e a faixa: “Os banqueiros unidos jamais serão vencidos.”
Mas aqui não há precários nem recibos verdes. Há administradores bem instalados, representantes de grupos financeiros gigantescos, entre eles a nossa CGD e o BCP, a apelarem a uma ambição muito específica: menos fragmentação, menos obstáculos, menos travões à expansão e à concentração do poder bancário à escala europeia.
De repente, a palavra que faltou aos governos quando cortaram salários, pensões e serviços públicos surge em todo o esplendor: ambição. Não para reconstruir o contrato social, mas para reconstruir a rentabilidade estrutural de um sector que nunca perdoou à História o pequeno incómodo da crise de 2008.
2. Um Mercado Único feito à medida dos gigantes
A comissária portuguesa fala de um Mercado Único “verdadeiramente integrado”. Em abstrato, parece inatacável: menos barreiras, mais eficiência, menos custo de capital. Na prática, sabemos o que estas palavras costumam significar: abrir caminho a fusões transfronteiriças, à concentração em meia dúzia de bancos sistémicos e à criação de entidades tão grandes que, na próxima crise, serão novamente “too big to fail”.
A fragmentação de que se queixam não é a fragmentação dos direitos sociais, nem a desigualdade entre países-centro e países-periferia. É a fragmentação regulatória que ainda impede um banco alemão de comprar um banco português com a mesma facilidade com que se compra uma start-up tecnológica. O Mercado Único, nesta gramática, é o grande condomínio do capital financeiro, com porteiro político à porta e a factura final entregue aos contribuintes.
O discurso é embalado na retórica do progresso: “transformar poupanças em oportunidades de investimento para todos os europeus”. Contudo, a experiência das últimas décadas mostra como essas oportunidades se materializam: comissões sobre tudo o que mexe, taxas que crescem quando os salários encolhem, e produtos financeiros tão “inovadores” que ninguém os compreende até ao dia em que rebentam.
3. Bancos “fortes, resilientes e rentáveis” — para quem?
Maria Luís Albuquerque assegura que os “bancos europeus são fortes, resilientes e rentáveis” graças à arquitectura construída na última década. E tem razão — do ponto de vista da banca. Depois de resgates públicos, consolidação forçada e milhões de euros em juros pagos pelos estados endividados, o sistema está hoje mais enxuto, mais concentrado e mais disciplinado… pelos mesmos dogmas que quebraram a espinha às economias mais frágeis.
A pergunta que não entra nos comunicados é outra: fortes e resilientes para quem? Para o cidadão que viu o seu banco ser salvo com o dinheiro dos seus impostos e depois foi brindado com comissões recorde? Para as pequenas empresas que continuam a ser tratadas como risco de segunda enquanto o capital especulativo entra e sai sem grande constrangimento?
A rentabilidade regressou, mas não sob a forma de melhores condições de crédito, de taxas mais justas ou de um sistema verdadeiramente orientado para o investimento produtivo. Regressou sob a forma conhecida: menos trabalhadores, mais automação no front-office, mais pressão comercial para vender tudo o que tenha carimbo de “produto financeiro”.
4. Supervisores chamados a “ter ambição”
Há um detalhe particularmente revelador na mensagem dos banqueiros: a ambição não é pedida apenas aos políticos, mas também aos supervisores. A entidade que deveria ser o travão é convidada a tornar-se acelerador. Ambição, aqui, significa rever regras prudenciais, suavizar exigências de capital, simplificar relatórios, agilizar autorizações.
Em linguagem simples: menos incómodo, mais liberdade para o negócio. Depois, quando algo correr mal — porque mais tarde ou mais cedo corre — a ambição desaparece e regressa a velha frase: “não poderíamos ter previsto”. Nessa hora, a factura volta a bater à porta de quem nunca esteve nestas salas de Bruxelas: trabalhadores, reformados, contribuintes anónimos.
A narrativa da competitividade torna-se, assim, o biombo perfeito: quem ousar questionar esta agenda arrisca ser rotulado de inimigo do progresso, do investimento e da Europa. Como se a única Europa possível fosse aquela em que o mapa é desenhado pelos balanços dos bancos.
5. Poupança e investimento: de quem é a União?
O projecto político chama-se “União de Poupança e Investimento”. Nome elegante, quase poético. Mas convém perguntar: união de quem com quem? O cidadão comum é convocado apenas enquanto fornecedor de matéria-prima — a sua poupança. O destino dessa poupança será decidido por conselhos de administração, consultores e algoritmos, sob a supervisão de reguladores que se querem agora “ambiciosos”.
Uma verdadeira União de Poupança e Investimento deveria colocar no centro o interesse social: financiar transição energética com justiça, apoiar projectos industriais sustentáveis, reforçar infra-estruturas públicas, defender o emprego de qualidade. O que temos, pelo contrário, é a promessa de um grande mercado financeiro integrado em que a prioridade é alavancar margens, consolidar balanços e aumentar o retorno para accionistas.
Entre a poesia dos comunicados e a prosa da realidade, há um abismo: o trabalhador que luta para poupar vinte euros ao fim do mês, a família que hesita entre pagar a renda ou a prestação da casa, o pequeno empresário que precisa de crédito produtivo em vez de “soluções estruturadas” incompreensíveis.
6. De 2008 a 2025: memória curta, lucros longos
Não é preciso recuar muito. Há pouco mais de uma década, a banca europeia ajoelhava perante estados que tiveram de socializar perdas privadas para evitar o colapso do sistema. Em Portugal, bancos caíram, grupos históricos implodiram, e a fatura continua a ser paga na dívida pública e na compressão de serviços essenciais.
Hoje, os mesmos actores regressam, de fato engomado e discurso renovado, a pedir que se remova a “fragmentação” que ainda os incomoda. A memória da crise é tratada como um pequeno contratempo que a História resolverá com uma nota de rodapé. O essencial, garantem, é não perder o comboio da competitividade global.
A verdade é outra: sem mecanismos fortes de regulação, sem limites claros à especulação e sem uma separação efectiva entre banca comercial e banca de investimento, o filme está condenado a repetir-se. Com ou sem Mercado Único integrado, a lógica continua a ser a mesma: privatizar os ganhos, socializar os riscos.
Epílogo: quem canta a última palavra de ordem?
No fim do encontro, ficam as fotografias solenes, os parágrafos diplomáticos e a promessa de um relatório sobre a competitividade bancária em 2026. A vida real, porém, não cabe nesses documentos. Ela escreve-se na diferença entre a taxa que o banco paga pelo nosso depósito e a taxa que nos cobra pelo crédito, na comissão que espreita em cada operação, no balcão que fecha na aldeia porque “não é rentável”.
“Os banqueiros unidos jamais serão vencidos” — por enquanto, é verdade. Mas a História tem um humor peculiar: às vezes, basta que os cidadãos descubram que também podem organizar-se, exigir outra arquitectura financeira, recusar a chantagem permanente do “ou aceitam isto ou não há crescimento”.
Até lá, entre workshops em Bruxelas e relatórios de competitividade, a Europa continuará a ser construída sobre um paradoxo: pede-se ambição para salvar bancos que já são rentáveis, mas não se encontra coragem para salvar vidas condenadas à precariedade, à pobreza energética, à ansiedade do fim do mês. A Internacional da banca já está afinada; falta saber quando será escrita, finalmente, a Internacional dos cidadãos.
Assinado por Francisco Gonçalves & Augustus Veritas Lumen, na crónica em que a palavra de ordem da banca é passada a limpo à luz de quem paga a conta.
Co-autoria intelectual integrada no projecto editorial Fragmentos do Caos.

fgoncalves
Francisco Gonçalves, com mais de 40 anos de experiência em software, telecomunicações e cibersegurança, é um defensor da inovação e do impacto da tecnologia na sociedade. Além da sua actuação empresarial, reflecte sobre política, ciência e cidadania, alertando para os riscos da apatia e da desinformação. No seu blog, incentiva a reflexão e a acção num mundo em constante mudança.


Preferências de privacidade
Pode escolher que categorias de cookies opcionais autoriza neste site. Os cookies necessários permanecem activos por serem essenciais ao funcionamento básico.